En 2026, el verdadero riesgo fiscal no está únicamente en las grandes operaciones con proveedores estratégicos. Está también en la acumulación de gastos empresariales mal documentados. Viajes, viáticos, anticipos, reembolsos, gastos corporativos y consumos menores pueden convertirse en una contingencia significativa cuando no existe materialidad de las operaciones en gastos empresariales suficiente para demostrar su veracidad.
¿Qué significa materialidad de operaciones en gastos empresariales?
En términos fiscales, la materialidad implica demostrar que cada gasto fue real y tiene relación con:
-Está vinculado a la actividad del negocio.
-Es estrictamente indispensable.
-Cuenta con CFDI válido.
-Tiene evidencia de pago.
-Está debidamente autorizado.
-Es coherente con la política interna de la empresa.
Por lo que para comprobar la materialidad de las operaciones en el control de gastos no basta con tener una factura; la autoridad puede requerir evidencia adicional que demuestre que el gasto efectivamente ocurrió y fue necesario para la operación.
El riesgo oculto de no acreditar la materialidad de las operaciones en gastos empresariales
En muchas empresas, el proceso de control de gastos aún funciona así:
- El colaborador realiza el gasto.
- Envía la factura por correo.
- Adjunta un XML.
- Se valida superficialmente.
- Se registra en contabilidad.
- Se paga o se reembolsa.
Pero no siempre existe:
- Evidencia clara del motivo del gasto.
- Relación directa con un proyecto o cliente.
- Validación de política interna.
- Control de anticipos.
- Trazabilidad entre gasto, autorización y pago.
- Revisión automática de duplicidades.
Continuar con un modelo “tradicional” para el control de gastos genera vulnerabilidades que pueden afectar:
- La deducibilidad del ISR.
- El acreditamiento de IVA.
- La consistencia contable.
- La postura ante auditoría externa.
Y lo más delicado: cuando los gastos se acumulan, el riesgo deja de ser menor y se vuelve material.
¿Por qué los gastos pequeños representan un riesgo para la materialidad de las operaciones?
Un gasto individual puede parecer irrelevante, pero cuando existen:
- Cientos de reembolsos mensuales.
- Viáticos mal soportados.
- Anticipos sin comprobación oportuna.
- CFDI incorrectos.
- Gastos fuera de política.
El impacto agregado puede convertirse en una contingencia fiscal significativa, ya que la autoridad no analiza solo montos individuales, analiza patrones, consistencia y control interno.
Cómo acreditar la materialidad de las operaciones en gastos empresariales con Control de Gastos
4 pasos para acreditar la materialidad de las operaciones
Un sistema estructurado de control de gastos fortalece la materialidad de las operaciones en gastos empresariales cuando:
1. Valida CFDI automáticamente
- Verifica requisitos fiscales.
- Detecta duplicidad.
- Confirma vigencia.
- Controla la deducibilidad.
Esto reduce errores antes de que lleguen a contabilidad; conoce los elementos a revisar para la validación de CFDI
2. Integra políticas internas
El sistema puede:
- Restringir gastos fuera de política.
- Validar topes por categoría.
- Exigir evidencia adicional según tipo de gasto.
- Bloquear comprobaciones incompletas.
Esto fortalece el control interno y la disciplina financiera; conoce aquí errores comunes en las políticas internas que pueden afectar tu control de gastos.
3. Controla anticipos y reembolsos
Uno de los focos de riesgo más frecuentes en la materialidad de las operaciones en gastos empresariales es la falta de trazabilidad en anticipos.
Un control adecuado permite:
- Asignar anticipos a eventos específicos.
- Exigir comprobación en tiempo definido.
- Relacionar gasto con anticipo.
- Evitar saldos abiertos indefinidos.
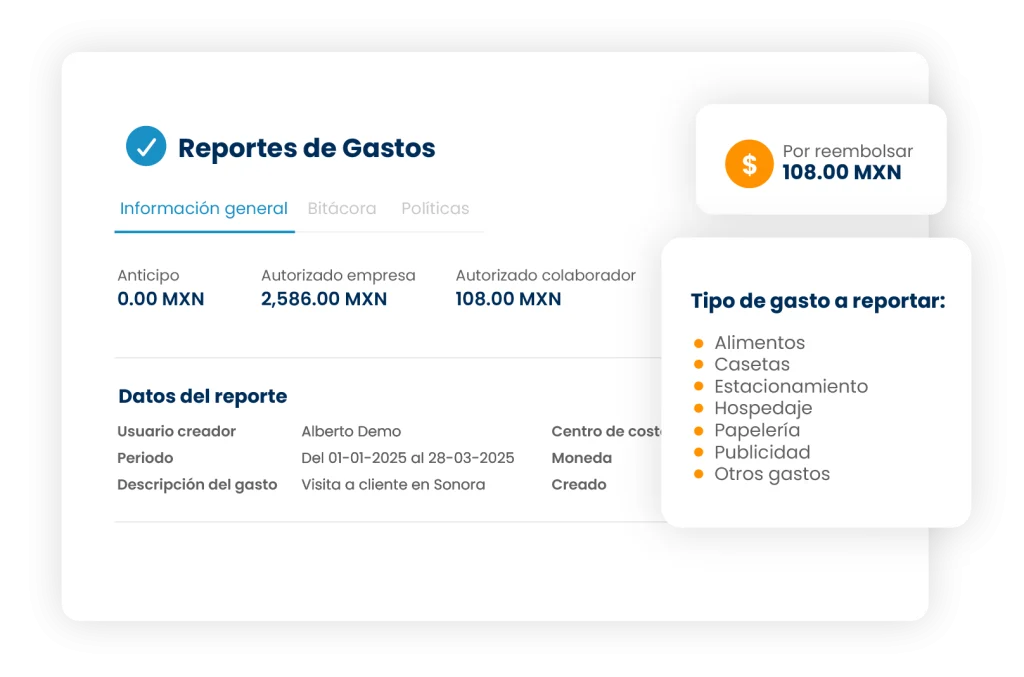
4. Genera expediente digital por gasto
Cada gasto debe tener:
- Solicitud.
- Autorización.
- CFDI.
- Evidencia de pago.
- Justificación del motivo.
- Relación con centro de costos o proyecto.
Cuando todo está digitalmente conectado, la materialidad de las operaciones en gastos empresariales se fortalece automáticamente.
Materialidad de las operaciones preventiva: de gasto operativo a defensa fiscal
Un sistema de control de gastos moderno no solo automatiza reembolsos.
Se convierte en:
- Un mecanismo de cumplimiento fiscal.
- Una herramienta de disciplina presupuestal.
- Un fortalecimiento del control interno.
- Un generador de evidencia estructurada.
- Un blindaje ante revisiones.
«En 2026, con mayor fiscalización digital y cruces de información automatizados, el control manual ya no es suficiente«
La materialidad de las operaciones en gastos empresariales no depende del monto individual, sino de la solidez del sistema que respalda cada operación.
Las empresas que digitalizan y estructuran sus procesos de gastos:
- Reducen riesgos fiscales.
- Protegen la deducibilidad.
- Aseguran el acreditamiento de IVA.
- Fortalecen auditoría interna.
- Mejoran la calidad de información financiera.
La pregunta no es cuánto gastas en viáticos.
La pregunta es qué tan defendible es cada peso ante una revisión.
Si hoy tu control de gastos depende de correos electrónicos, hojas de cálculo y validaciones manuales, existe una brecha de materialidad de las operaciones en gastos empresariales.
Y esa brecha puede convertirse en contingencia. Es momento de transformar tu control de gastos en una herramienta de defensa fiscal y control financiero.
Agenda una sesión estratégica y revisemos cómo fortalecer la materialidad de las operaciones de tus gastos antes de que se conviertan en un riesgo.