Conocer cuando no podrás aplicar la deducibilidad de viáticos te ayuda a identificar las áreas de oportunidad que tiene tu proceso de gestión de viáticos y tomar las precauciones y acciones necesarias para ajustar tu política y asegurarte de que todos los gastos que realizan tus colaboradores son deducibles de impuestos.
¿Cuándo no aplica la deducibilidad de viáticos?
Existen varios errores por las cuales tu empresa no podrá aplicar la deducibilidad en viáticos, aquí te mencionamos 5 de ellos, te recomendamos tomarlas en cuenta al momento de gestionar tus viáticos empresariales.
1. Viajes que no tengan relación con la actividad empresarial:
Según la LISR para que la deducibilidad de viáticos aplique, estos deben tener un propósito comercial, es decir que, si no están relacionados con las operaciones de la empresa, no serán deducibles, por ejemplo, vacaciones, consumo en bares, o viajes personales, no califican como un gasto deducible
2. Ausencia de comprobantes fiscales:
Aunque parezca redundante, ningún gasto de viaje será deducible si no cuentas con el comprobante fiscal que ampare el gasto, recuerda que este CFDI debe tener los requisitos establecidos por el SAT y que a partir de abril de 2024,tendrán que ser expedida en su versión 4.0
3. Gastos que excedan el límite:
Según el artículo 28, sección V de la LISR , puedes deducir impuestos por concepto de hospedaje, comida, transporte o gasolina, seminarios o convenciones, pero cada concepto tiene un límite de gastos diario por viaticador que no se puede exceder si es que quieres deducir estos gastos.
4. Pagos en efectivo:
Tratándose de pagos en efectivo según la LISR en su artículo 27, fracción III, establece que, la deducibilidad de viáticos será aplicable en pagos en efectivo siempre y cuando no excedan los $2,000 MXN; a excepción de los combustibles que siempre tendrán que ser pagados mediante transferencia bancaria desde una cuenta a nombre de la empresa, cheque nominativo, tarjeta de crédito, débito o de servicios, monederos electrónicos autorizados por el SAT.
Además, tomando en cuenta que aunque cumplas pagando en efectivo con un monto menor a $2000 MXN siempre será necesario contar con el CFDI que ampare dicho gasto, de lo contrario no podrá ser deducible.
En cuanto al consumo en restaurantes, el 91.5% del pago deberá hacerse a través de los medios electrónicos antes mencionados y el resto se podrá pagar en efectivo.
5. No hay relación entre el gasto y el beneficiario:
Los CFDI que se emitan por concepto de viáticos empresariales, por ninguna razón deben estar a nombre de tu colaborador, aun cuando hayas depositado los viáticos correspondientes a su nómina, pues es tu empresa (contribuyente) la que debe patrocinar estos gastos.
Cuando deposites estos gastos a la nómina de tu colaborador, ten en cuenta que el CFDI de nómina deberá incluir los viáticos en el campo “Otros pagos” usando la clave 003 (Viáticos entregados al trabajador” Si el CFDI no tiene los datos del contribuyente, el gasto aplica para la deducibilidad e viáticos, pues no cumple con los requisitos de deducción pertinentes.
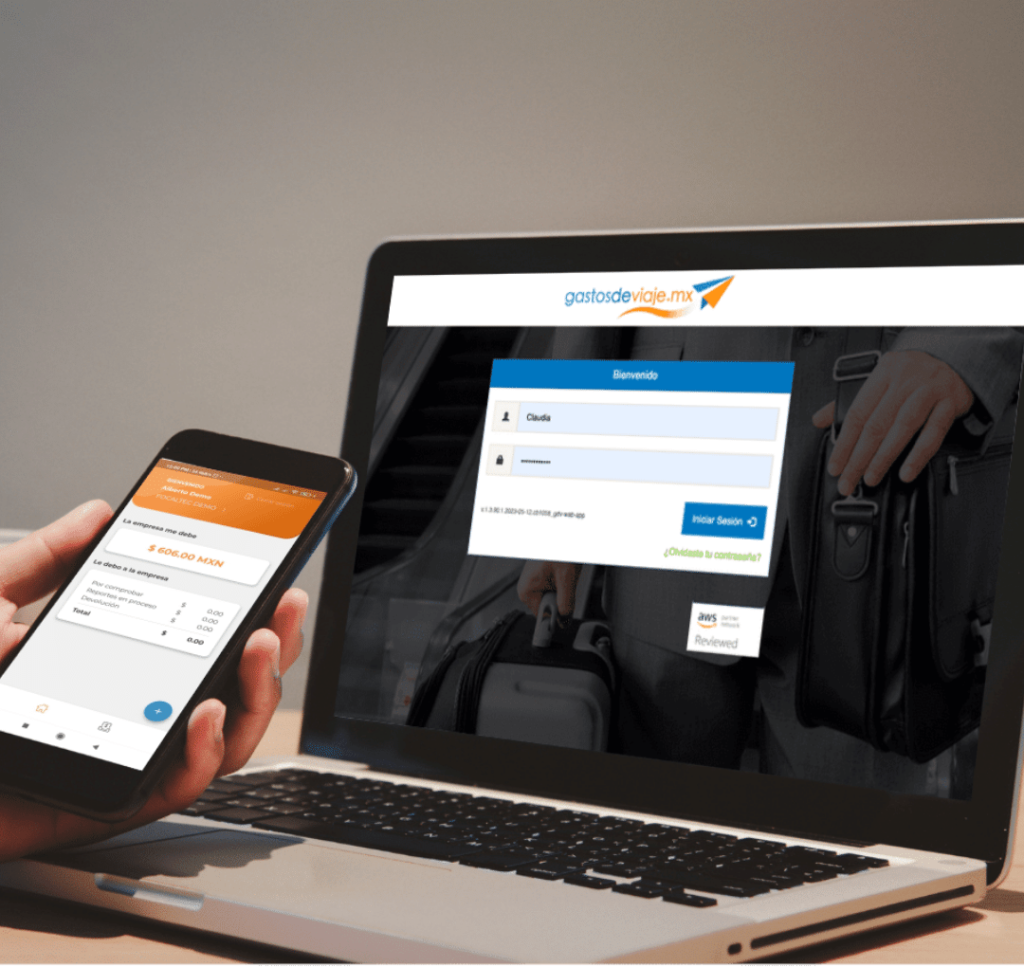
Focaltec Control de Gastos antes Gastos de Viaje te brinda un software completo que te ayuda a llevar todo el proceso de gestión de viáticos desde su portal en la nube en el que podrás solicitar, aprobar, validar y asegurar la deducibilidad de viáticos, pues nuestro sistema está alineado a la contabilidad y leyes mexicanas.