
Para las empresas obligadas a emitir informes de sostenibilidad, la preparación debe comenzar mucho antes de redactar el documento final: es necesario identificar los requerimientos aplicables, definir responsables, localizar las fuentes de información, establecer controles sobre los datos y conservar evidencia suficiente para sustentar cada indicador. Estas consideraciones ayudan a reducir inconsistencias, evitar reconstrucciones de última hora y mejorar la trazabilidad del proceso de reporte.
Un informe confiable es, en realidad, el resultado de un proceso que ocurre durante todo el periodo de reporte. Cuando Finanzas, Operaciones, Administración, Cumplimiento y las áreas responsables de sostenibilidad trabajan con información fragmentada, hojas de cálculo aisladas o criterios diferentes, reconstruir los indicadores al final del ejercicio puede convertirse en uno de los principales riesgos del proceso.
Por eso, para las organizaciones que ya identificaron una obligación aplicable, la prioridad debería ser construir un modelo de trabajo que conecte:
Requerimiento → indicador → fuente de información → responsable → control → evidencia → consolidación → reporte.
¿Qué deben revisar primero las empresas obligadas a emitir información de sostenibilidad?
La primera recomendación es no comenzar diseñando el documento final.
Antes de preparar cualquier reporte, la empresa debe determinar con precisión qué obligación le aplica y cuál es su alcance.
En México existen distintos requerimientos relacionados con sostenibilidad y emisiones, pero no son equivalentes entre sí.
Por ejemplo, la Comisión Nacional Bancaria y de Valores (CNBV) establece obligaciones de divulgación en materia de sostenibilidad para las emisoras comprendidas por la Circular Única de Emisoras. La información debe elaborarse con base en las Normas NIIF de Información a Revelar sobre Sostenibilidad, NIIF S1 y NIIF S2.
Por otra parte, el Registro Nacional de Emisiones (RENE) corresponde a un requerimiento ambiental distinto. SEMARNAT establece que los establecimientos pertenecientes a los sectores contemplados en la regulación deben reportar sus emisiones directas e indirectas cuando exceden las 25,000 tCO₂e anuales.
Esto significa que una empresa no debería tratar indistintamente un informe de sostenibilidad, un reporte de emisiones ante el RENE y otros requerimientos ESG.
Cada obligación requiere identificar por separado:
- Sujeto obligado;
- Información requerida;
- Periodo de reporte;
- Metodología aplicable;
- Responsables;
- Evidencias;
- Proceso de revisión;
- Formato y mecanismo de presentación.
Para profundizar específicamente en qué empresas están obligadas y bajo qué supuestos, conviene consultar el contenido especializado de Focaltec sobre empresas obligadas a reportar emisiones en México, en lugar de duplicar aquí esa explicación.
1. Construye una matriz de requerimientos antes de recopilar datos
Uno de los principales riesgos al preparar reportes de sostenibilidad es comenzar solicitando información a todas las áreas sin haber definido exactamente qué se necesita.
Eso genera archivos con diferentes criterios, periodos, unidades y responsables.
Una mejor práctica es construir primero una matriz como ésta:
| Requerimiento | Indicador o dato | Fuente | Responsable | Periodicidad | Evidencia |
|---|---|---|---|---|---|
| Información a reportar | Qué debe medirse | Sistema o proceso donde nace | Área responsable | Cuándo se actualiza | Registro que sustenta el dato |
Esta matriz permite identificar tempranamente dos situaciones críticas:
Datos que ya existen.
La organización puede estar generando la información dentro de Finanzas, Compras, Recursos Humanos, Operaciones, viajes o sistemas administrativos.
Datos que todavía no se capturan.
Será necesario definir cómo obtenerlos antes de que llegue el cierre del periodo de reporte.
El objetivo no es crear más capturas manuales, sino localizar el origen natural de la información.
2. Define quién es responsable de cada dato
Un informe de sostenibilidad no debería depender únicamente del área encargada de ESG o sostenibilidad.
La información suele originarse en diferentes procesos de negocio.
Dependiendo del alcance del reporte pueden participar distintias áreas como: Dirección, Finanzas, Contabilidad, Operaciones, Tecnología, etc.
La recomendación práctica es diferenciar al menos cuatro funciones:
Propietario del dato
Es el área donde se genera originalmente la información.
Responsable de validación
Comprueba que el dato cumple los criterios definidos.
Responsable de consolidación
Integra la información proveniente de las distintas fuentes.
Responsable del reporte
Determina cómo debe presentarse de acuerdo con el marco aplicable.
Esta separación reduce uno de los problemas más frecuentes: que una persona reciba un número consolidado sin poder explicar quién lo generó, con qué datos y bajo qué criterio.
3. Documenta de dónde proviene cada indicador
Un indicador aislado aporta poco control si no existe trazabilidad.
Supongamos que un informe presenta una cifra relacionada con emisiones provenientes de movilidad o viajes corporativos.
La siguiente pregunta debería ser:
¿Podemos reconstruir los datos que originaron este resultado?
Para hacerlo, la empresa necesita conservar la relación entre:
Actividad → dato de origen → criterio aplicado → cálculo → resultado consolidado.
Esta trazabilidad es particularmente importante cuando existen cambios, correcciones o solicitudes de revisión.
En lugar de volver a reconstruir el indicador, la organización debería poder consultar qué información se utilizó.
4. Evita recopilar la información únicamente al cierre del ejercicio
Esperar hasta el momento de preparar el informe incrementa la dependencia de:
- Solicitudes por correo;
- Archivos enviados por distintas áreas;
- Hojas de Excel independientes;
- Información histórica difícil de localizar;
- Criterios que cambiaron durante el año;
- Correcciones manuales.
El enfoque recomendable es incorporar la captura de información a los procesos que la generan.
De esta manera:
La operación genera el dato → el dato se registra → se valida → queda disponible → se consolida cuando se necesita reportar.
La diferencia es importante.
En el primer escenario, la empresa reconstruye su información.
En el segundo, la empresa administra su información durante todo el periodo.
5. Establece controles de calidad sobre los datos
La existencia de información no garantiza que pueda utilizarse directamente en un informe.
Antes de consolidarla conviene definir controles para detectar:
- Registros incompletos;
- Duplicidades;
- Periodos incorrectos;
- Unidades inconsistentes;
- Información sin responsable;
- Datos sin evidencia de origen;
- Cambios realizados después de la consolidación;
- Excepciones que requieren revisión.
La empresa también debería establecer qué sucede cuando un dato no cumple los criterios.
Por ejemplo:
Dato incompleto → identificar responsable → solicitar corrección → validar → incorporar al reporte.
El proceso de excepción es tan importante como el flujo normal.
Si no existe, los problemas terminan resolviéndose manualmente cuando el informe ya está en preparación.
6. Conserva evidencia suficiente para revisar el reporte
Un buen sistema de información de sostenibilidad no debería responder únicamente:
¿Cuál fue el resultado?
También debería poder responder:
- ¿De dónde salió?;
- ¿Qué periodo comprende?;
- ¿Qué información se utilizó?;
- ¿Quién intervino?;
- ¿Hubo correcciones?;
- ¿Qué criterio se aplicó?;
- ¿Cuál es la versión vigente?
Esto cobra especial relevancia ante revisiones internas, auditorías o procesos de aseguramiento.
Para Finanzas y Auditoría, la disponibilidad del resultado sin su trazabilidad deja un vacío de control.
7. No confundas estimación, cálculo y evidencia
Otro punto crítico consiste en documentar correctamente cómo se obtiene cada indicador.
No todos los datos ambientales se obtienen directamente de un medidor.
En algunos casos, el resultado deriva de:
- Una actividad;
- Un dato operacional;
- Una metodología;
- Uno o varios factores;
- Un cálculo;
- Un resultado expresado en una unidad determinada.
Por ello, cuando una empresa utiliza tecnología para calcular indicadores, debería documentar al menos:
- Qué información requiere;
- Qué metodología utiliza;
- Qué fuente respalda los factores empleados;
- Con qué periodicidad se actualizan;
- Cómo se manejan las excepciones;
- Cómo se conserva el resultado.
Esto es especialmente importante en emisiones de gases de efecto invernadero.
SEMARNAT dispone de metodologías y reglas específicas para los establecimientos sujetos a reporte del RENE; por ello, una herramienta empresarial no debe asumirse automáticamente como sustituto de la metodología exigida por la autoridad.
8. Identifica qué procesos administrativos pueden aportar datos al informe
Parte de la información utilizada para sostenibilidad ya puede encontrarse dentro de la operación administrativa.
Un ejemplo son los viajes de negocio.
Cuando una empresa gestiona viajes corporativos, genera información relacionada con actividades como:
- Transporte aéreo
- Transporte terrestre
- Hospedaje
- Combustibles
- Desplazamientos.
Estos registros pueden convertirse en insumos para la medición de emisiones asociadas a movilidad corporativa.
La oportunidad consiste en evitar que el área responsable de sostenibilidad tenga que reconstruir posteriormente esa actividad desde fuentes independientes.
Sin embargo, es importante mantener una distinción:
El gasto o el registro del viaje es un dato de actividad; no necesariamente es, por sí mismo, el resultado de emisiones que debe reportarse.
La conversión requiere aplicar la metodología y los criterios correspondientes.
9. ¿Qué revisar al elegir tecnología para apoyar los informes de sostenibilidad?
Al evaluar una herramienta, no basta con preguntar si “genera reportes ESG”.
Para una empresa que necesita información defendible y trazable, conviene hacer preguntas más concretas:
| Pregunta | Qué permite evaluar |
|---|---|
| ¿Qué información captura? | Si realmente dispone de los datos necesarios |
| ¿De dónde obtiene los datos? | Trazabilidad del origen |
| ¿Qué cálculo realiza? | Alcance real de la funcionalidad |
| ¿Qué metodología utiliza? | Solidez del indicador |
| ¿Qué factores utiliza y de qué fuente provienen? | Sustento del cálculo |
| ¿Cómo administra información incompleta? | Gestión de excepciones |
| ¿Permite consultar resultados históricos? | Seguimiento |
| ¿Cómo exporta la información? | Uso posterior en revisión o consolidación |
| ¿Qué evidencia conserva? | Auditabilidad |
| ¿Qué parte del informe cubre realmente? | Evitar asumir un alcance mayor al disponible |
Esta última pregunta es especialmente importante.
Una solución que calcula un indicador específico no equivale necesariamente a una plataforma que elabora un informe completo de sostenibilidad.
¿Cómo puede apoyar Control de Gastos de Focaltec?
Control de Gastos es una solución para gestionar solicitudes, anticipos, comprobaciones, reembolsos, reportes, CFDI, conciliaciones y gastos corporativos mediante políticas y flujos configurables.
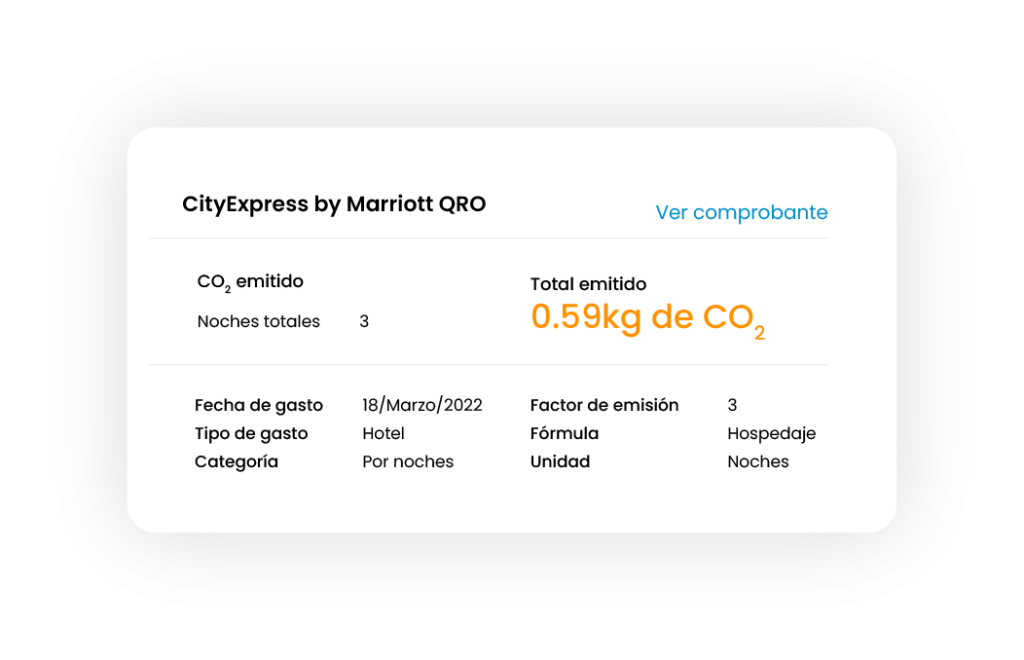
Dentro de sus capacidades confirmadas también contempla el cálculo de emisiones de CO₂ asociado a gastos y viajes corporativos.
En este contexto, su función debe entenderse correctamente:
Control de Gastos puede aportar información relacionada con las emisiones de los viajes corporativos dentro del proceso de gestión de gastos.
Esto permite acercar:
Viaje → registro del gasto → datos de actividad → cálculo de emisiones → información disponible para análisis y reporte.
¿Qué debería solicitar una empresa durante una demostración?
Si la organización busca utilizar la información de gastos de viaje dentro de su proceso de sostenibilidad, la demostración debería reproducir un caso concreto.
Por ejemplo:
Viaje registrado → información requerida → cálculo → resultado → consulta → reporte.
Durante ese recorrido conviene validar:
- Qué datos necesita el sistema;
- Qué ocurre si falta información;
- Qué tipos de gasto contempla;
- Cómo se obtiene el resultado;
- Qué metodología y factores utiliza;
- Cómo se actualizan esos factores;
- Qué información queda relacionada con el viaje;
- Qué nivel de detalle contiene el reporte;
- Cómo puede exportarse;
- Cómo puede utilizarse dentro del proceso posterior de sostenibilidad.
Errores que conviene evitar al preparar informes de sostenibilidad
1. Tratar el informe como un proyecto de último momento
El reporte debería ser el resultado de información recopilada y gobernada durante el periodo.
2. Asumir que todos los requerimientos son iguales
CNBV, RENE y otros marcos responden a alcances distintos. Primero debe determinarse cuál aplica.
3. Depender excesivamente de Excel y correos
Las hojas de cálculo pueden formar parte del proceso, pero cuando existen múltiples versiones, responsables y fuentes aumenta la dificultad para controlar la trazabilidad.
4. No documentar la metodología
Un indicador sin contexto metodológico puede ser difícil de reproducir y revisar.
5. No conservar evidencia
Un resultado consolidado debe poder relacionarse con la información que lo sustenta.
6. Comprar tecnología antes de definir el proceso
Primero deben establecerse requerimientos, fuentes y controles. Después puede determinarse qué parte necesita automatización.
7. Asumir que una herramienta especializada cubre todo el reporte
Una solución puede aportar información de un proceso concreto sin sustituir el resto de los componentes del informe de sostenibilidad.
Checklist para preparar un informe de sostenibilidad
Antes de iniciar la consolidación final, verifica:
- La empresa identificó exactamente qué obligación le corresponde.
- Existe una matriz de indicadores y requerimientos.
- Cada dato tiene un propietario.
- Las fuentes de información están documentadas.
- Se definió una periodicidad de captura.
- Existen controles de calidad.
- Se estableció un proceso para corregir excepciones.
- Los cálculos tienen metodología documentada.
- Las fuentes de factores o criterios están identificadas.
- Existe trazabilidad entre resultado y dato de origen.
- Se conserva evidencia suficiente.
- Las modificaciones pueden identificarse.
- Finanzas, Operaciones y las áreas responsables trabajan bajo los mismos criterios.
- La tecnología utilizada cubre únicamente el alcance que realmente puede demostrar.
- La información está preparada para revisión o aseguramiento cuando corresponda.
Los informes de sostenibilidad comienzan antes del reporte
Para las empresas sujetas a obligaciones de informes de sostenibilidad, el principal reto no debería ser diseñar el documento final, sino construir durante el año la información que permitirá elaborarlo.
La calidad del reporte depende de algo mucho más operativo:
Tener datos correctos, responsables definidos, criterios documentados, controles consistentes y evidencia que permita reconstruir cada indicador.
La tecnología puede facilitar partes importantes del proceso, pero debe incorporarse donde realmente existe información que pueda capturarse, medirse y relacionarse con la operación.
En los viajes corporativos, Control de Gastos permite integrar el cálculo de emisiones de CO₂ a un proceso que ya genera información administrativa. Para organizaciones que necesitan incorporar la movilidad empresarial a sus mediciones ambientales, esto abre la posibilidad de reducir la separación entre gestión del gasto y generación de información para sostenibilidad.
Integra la información de tus viajes corporativos a tu proceso de sostenibilidad
Si tu empresa necesita incorporar las emisiones asociadas a viajes y gastos corporativos dentro de sus mediciones ambientales, revisa con un especialista de Focaltec como se adapta nuestra herramienta a tu proceso.
¿Qué es un informe de sostenibilidad?
Un informe de sostenibilidad comunica información relevante sobre riesgos, oportunidades, métricas, objetivos y desempeño relacionados con aspectos ambientales, sociales y de gobernanza, conforme al marco que corresponda a la organización. Su contenido y alcance dependen de la obligación o estándar aplicable.
¿Todas las empresas mexicanas están obligadas a emitir informes de sostenibilidad?
No. Las obligaciones dependen del tipo de organización y del marco regulatorio aplicable. Por ejemplo, la CNBV establece requerimientos específicos para emisoras comprendidas por la Circular Única de Emisoras. Separadamente, determinados establecimientos deben reportar emisiones ante el RENE cuando se encuentran dentro de los sectores previstos y superan el umbral correspondiente.
¿Qué deben preparar primero las empresas obligadas?
Primero deberían identificar el requerimiento aplicable y convertirlo en una matriz que relacione cada indicador con su fuente, responsable, periodicidad, control y evidencia. Esto permite detectar datos faltantes antes del cierre del periodo.
¿Qué áreas participan en un informe de sostenibilidad?
Depende del contenido requerido, pero pueden intervenir sostenibilidad, Dirección, Finanzas, Administración, Operaciones, Compras, Recursos Humanos, Cumplimiento, Auditoría y Tecnología. La responsabilidad debería definirse por indicador y fuente de información.
¿Cuál es la diferencia entre un informe de sostenibilidad y el reporte ante el RENE?
No son sinónimos. El RENE es un instrumento específico para el reporte de emisiones de gases y compuestos de efecto invernadero por establecimientos sujetos a las condiciones previstas en su regulación. Un informe de sostenibilidad puede tener un alcance más amplio y responder a otros marcos, como los requerimientos aplicables a emisoras reguladas por la CNBV.
¿Los viajes de negocio pueden aportar información para un reporte de sostenibilidad?
Sí, cuando la organización requiere medir emisiones relacionadas con movilidad empresarial. Los datos de vuelos, transporte, hospedaje, combustibles u otras actividades pueden funcionar como insumos, siempre que posteriormente se aplique la metodología correspondiente.
Control de Gastos genera el informe de sostenibilidad completo?
No debe entenderse de esa manera. Control de Gastos contempla una capacidad para calcular emisiones de CO₂ relacionadas con gastos y viajes corporativos y generar información que puede utilizarse dentro del proceso de sostenibilidad. El informe completo puede requerir muchos otros indicadores, fuentes, metodologías, procesos y revisiones.


Pingback: Sostenibilidad en empresas: Requisto Estrategíco