La sostenibilidad en empresas dejó de ser únicamente un valor corporativo porque hoy influye en la gestión de riesgos, el cumplimiento de requerimientos específicos, la relación con inversionistas y clientes, y la capacidad de demostrar con datos el impacto de la operación. Por eso, medir y reportar información de sostenibilidad se ha convertido en una práctica estratégica para las organizaciones que necesitan tomar decisiones con mayor trazabilidad y responder a nuevas exigencias del entorno empresarial en México.
Por ello, hablar de sostenibilidad ya no significa solamente definir compromisos ambientales. Significa desarrollar la capacidad de medir, documentar, analizar y reportar información que permita conocer el impacto de la operación y sustentar decisiones empresariales.
En México no todas las empresas están sujetas a las mismas obligaciones de reporte. Sin embargo, existen marcos regulatorios específicos, como el Registro Nacional de Emisiones (RENE), así como nuevas obligaciones de divulgación para determinadas emisoras de valores supervisadas por la Comisión Nacional Bancaria y de Valores (CNBV).
Esto convierte la calidad de los datos en un elemento central de cualquier estrategia de sostenibilidad.
¿Por qué la sostenibilidad se volvió estratégica para las empresas?
La sostenibilidad se vuelve estratégica cuando deja de gestionarse únicamente como una iniciativa de comunicación y comienza a relacionarse con la operación, los riesgos, las decisiones financieras y la capacidad de demostrar qué está haciendo realmente la organización.
Una empresa puede establecer objetivos ambientales ambiciosos, pero si no cuenta con datos que permitan medir su situación actual, identificar cambios y documentar resultados, será difícil evaluar su avance.
Por eso, una estrategia de sostenibilidad para empresas necesita conectar al menos cuatro elementos:
| Elemento | Pregunta que debe responder |
|---|---|
| Operación | ¿Qué actividades generan impactos que necesitamos conocer? |
| Datos | ¿Dónde se genera la información necesaria para medirlos? |
| Control | ¿Cómo aseguramos consistencia, trazabilidad y seguimiento? |
| Reporte | ¿Cómo convertimos los datos en información útil para responsables internos y externos? |
La diferencia está en pasar de una declaración como “somos una empresa comprometida con la sostenibilidad” a poder identificar qué se mide, con qué información, quién es responsable y cómo se utiliza el resultado.
¿Por qué los reportes de sostenibilidad son cada vez más importantes en México?
Los reportes de sostenibilidad permiten estructurar información ambiental, social y de gobernanza para que pueda ser analizada por la propia organización y, cuando corresponda, presentada a autoridades, inversionistas u otros grupos interesados.
Su importancia está creciendo porque en México ya existen distintos requerimientos formales de divulgación y ciertas empresas están obligadas a emitir estos reportes de sostenibilidad
Registro Nacional de Emisiones
El Registro Nacional de Emisiones forma parte del marco derivado de la Ley General de Cambio Climático. SEMARNAT señala que deben reportar sus emisiones directas e indirectas los establecimientos de los sectores considerados en la regulación cuando exceden el umbral de 25,000 toneladas de CO₂ equivalente (tCO₂e).
Esto no significa que todas las empresas mexicanas tengan que presentar un reporte ante el RENE. La obligación depende de que se cumplan los supuestos establecidos en la regulación.
Información de sostenibilidad para emisoras
El entorno financiero también ha evolucionado.
La CNBV modificó en 2025 la Circular Única de Emisoras para incorporar obligaciones de divulgación de información de sostenibilidad. En 2026, la propia Comisión presentó herramientas para apoyar a las entidades reguladas en la elaboración de sus informes conforme a las NIIF S1 y NIIF S2 de sostenibilidad.
Nuevamente, se trata de un régimen aplicable a las entidades comprendidas por esa regulación, no de una obligación general para cualquier empresa constituida en México.
Entonces, ¿qué debe hacer una empresa?
El primer paso no es asumir que está obligada a presentar determinado reporte.
Debe identificar:
- Qué disposiciones le resultan aplicables;
- Qué información necesita recopilar;
- Qué áreas son responsables de generarla;
- Cómo conservará la trazabilidad del dato;
- Qué periodicidad o formato exige el marco correspondiente.
Para empresas que no se encuentran dentro de un supuesto regulatorio específico, desarrollar estas capacidades también puede ser relevante cuando necesitan responder solicitudes de clientes, corporativos, inversionistas, socios comerciales o políticas internas de sostenibilidad.
De reportar sostenibilidad a gestionar sostenibilidad
Uno de los principales errores consiste en abordar un reporte de sostenibilidad como una actividad que comienza cuando llega el momento de elaborar el documento.
En realidad, el reporte es el resultado final de un proceso que ocurre durante la operación.
El flujo debería entenderse de esta manera:
Actividad empresarial → generación del dato → clasificación → medición → validación → consolidación → análisis → reporte
Si la información se reconstruye al final del periodo a partir de archivos dispersos, correos electrónicos o estimaciones que no conservan suficiente evidencia, aumenta el trabajo necesario para explicar de dónde surgió cada indicador.
Por el contrario, incorporar la medición a los procesos que generan los datos facilita construir información más consistente.
¿Qué áreas deberían participar?
La sostenibilidad no pertenece exclusivamente a un comité ambiental.
Dependiendo del indicador y de la estructura de la empresa, pueden participar:
- Finanzas.
- Administración.
- Contabilidad.
- Compras.
- Recursos Humanos.
- Operaciones.
- Cumplimiento.
- Auditoría.
- Responsables de sostenibilidad.
Para Finanzas y Administración existe además un punto particularmente relevante: una parte de la información que puede utilizarse para analizar determinadas actividades ambientales ya se origina dentro de procesos financieros y administrativos.
Los viajes de negocio son un ejemplo.
¿Qué relación existe entre los gastos de viaje y la sostenibilidad?
Los viajes corporativos generan información operativa que puede convertirse en un insumo para iniciativas internas de sostenibilidad.
Cuando una empresa administra viajes, también genera registros relacionados con actividades como traslados, hospedaje y otros gastos asociados a la movilidad de sus colaboradores.
Esto abre una posibilidad importante: conectar la gestión del gasto con la medición del impacto asociado a los viajes de negocio.
No significa que todos los gastos representen automáticamente una emisión determinada ni que el importe pagado sea suficiente para calcularla. Para realizar una medición es necesario aplicar la metodología correspondiente y disponer de los datos requeridos.
Precisamente por ello, la gestión del dato cobra importancia.
En lugar de intentar reconstruir posteriormente qué ocurrió durante cientos o miles de operaciones, la organización puede evaluar desde qué procesos obtiene la información necesaria para sus indicadores.
La sostenibilidad se vuelve medible cuando deja de depender de datos reconstruidos y empieza a formar parte de los procesos que los generan.
¿Qué información debería poder controlar una empresa para reportar sostenibilidad?
Antes de elegir herramientas o metodologías, conviene evaluar la calidad del proceso de información.
Un esquema adecuado debería permitir responder preguntas como:
1. ¿De dónde proviene cada dato?
La empresa debe poder identificar el proceso, sistema o documento del cual se obtiene la información.
2. ¿Quién es responsable?
Es necesario establecer qué área captura, revisa, consolida y utiliza cada indicador.
3. ¿Puede reconstruirse su origen?
Un valor consolidado es mucho más útil cuando puede relacionarse con la información que lo originó.
4. ¿La información se mide consistentemente?
Utilizar criterios distintos entre periodos, áreas o unidades de negocio dificulta las comparaciones.
5. ¿Puede analizarse?
El propósito no debería limitarse a generar un informe. Los datos también deberían permitir identificar tendencias, concentraciones o cambios relevantes para la organización.
Este último punto es especialmente importante: reportar sostenibilidad y gestionar sostenibilidad no son exactamente lo mismo.
El reporte comunica información. La gestión utiliza esa información para tomar decisiones.
Te recomendamos el siguiente artículo: Oportunidades y recomendaciones para las empresas que deben emitir informes de sostenibilidad
¿Cómo incorporar la sostenibilidad a la operación de la empresa?
Para pasar de iniciativas aisladas a un proceso estructurado, una empresa puede trabajar en cinco etapas.
Paso 1. Identificar qué necesita medir
Primero deben definirse los indicadores relevantes para la empresa y los requerimientos que deberá atender.
No todas las organizaciones necesitan los mismos datos.
Paso 2. Localizar dónde se genera la información
Algunos datos pueden encontrarse en operaciones, instalaciones, compras, recursos humanos o sistemas financieros.
El objetivo es evitar crear capturas adicionales cuando la información ya existe en otro proceso empresarial.
Paso 3. Definir responsables y controles
Cada indicador necesita reglas para su captura, revisión, actualización y consolidación.
Sin responsables claros, los reportes terminan dependiendo de solicitudes extraordinarias de información al cierre del periodo.
Paso 4. Integrar tecnología cuando reduzca la fragmentación
La tecnología debe utilizarse cuando ayuda a capturar, organizar, relacionar o consultar información dentro del proceso donde se origina.
Digitalizar un archivo aislado no resuelve necesariamente el problema si la información continúa desconectada del resto de la operación.
Paso 5. Convertir los datos en decisiones
El resultado debe servir tanto para los reportes correspondientes como para evaluar internamente comportamientos, riesgos y oportunidades.
Ese es el punto en el que la sostenibilidad se convierte realmente en una herramienta de gestión.
¿Qué papel tiene la tecnología en los reportes de sostenibilidad?
La tecnología no define por sí sola la estrategia de sostenibilidad ni determina qué obligaciones corresponden a una empresa.
Su función es diferente: ayudar a estructurar los procesos que producen los datos necesarios para medir y reportar.
Para evaluar una herramienta relacionada con sostenibilidad, Finanzas debería preguntar:
- ¿Qué indicador puede medir realmente?
- ¿Qué información necesita?
- ¿De dónde obtiene esos datos?
- ¿Cómo conserva la relación con la operación que originó el dato?
- ¿Qué información puede consultar o reportar posteriormente?
- ¿Qué evidencia puede conservar la empresa?
¿Cómo puede relacionarse Control de Gastos con la sostenibilidad en empresas?
Control de Gastos de Focaltec contempla una capacidad de cálculo de emisiones de CO₂ relacionada con gastos y viajes corporativos, lo que permite vincular información de movilidad empresarial con iniciativas de medición ambiental y reportes de sostenibilidad.
Esta capacidad forma parte de un proceso más amplio de gestión de gastos que contempla, entre otras funciones, anticipos y reembolsos, políticas configurables, comprobaciones, CFDI, reportes, conciliaciones y control de gastos de viaje.
Desde una perspectiva de sostenibilidad, el valor está en acercar dos procesos que normalmente pueden gestionarse por separado:
Gasto y viaje corporativo → información de la operación → medición de emisiones → información para análisis y reporte
Para una empresa que ya administra un volumen importante de viajes corporativos, evaluar esta conexión puede ayudar a evitar que la medición de emisiones se convierta en un proceso completamente separado de la gestión administrativa que genera parte de la información necesaria.
La sostenibilidad en empresas necesita datos antes que declaraciones
La sostenibilidad en empresas está evolucionando de una conversación centrada principalmente en compromisos corporativos hacia una disciplina que exige mayor capacidad de medición, trazabilidad y gobierno de la información.
En México, las obligaciones concretas dependen del tipo de empresa y del marco regulatorio aplicable. El RENE establece requerimientos específicos para establecimientos sujetos a reporte, mientras que las emisoras reguladas por la CNBV enfrentan sus propios requerimientos de divulgación de sostenibilidad.
Más allá del cumplimiento, el cambio relevante para las empresas consiste en incorporar la sostenibilidad a sus procesos cotidianos.
Cuando los datos necesarios se generan, organizan y conservan dentro de la operación, los reportes dejan de ser un ejercicio de reconstrucción y pueden convertirse en una fuente de información para decidir.
Y en procesos como los viajes corporativos, Finanzas puede tener un papel mucho más importante del que tradicionalmente se le atribuye: parte de la información necesaria para entender el impacto de la movilidad empresarial nace precisamente en la gestión de gastos.
Convierte los datos de tus viajes corporativos en información útil para tu estrategia de sostenibilidad
Si tu empresa necesita relacionar la gestión de viajes y gastos con la medición de emisiones de CO₂, plática con un especialiste de Focaltec para consultar como este módulo se adapta a tu operación.
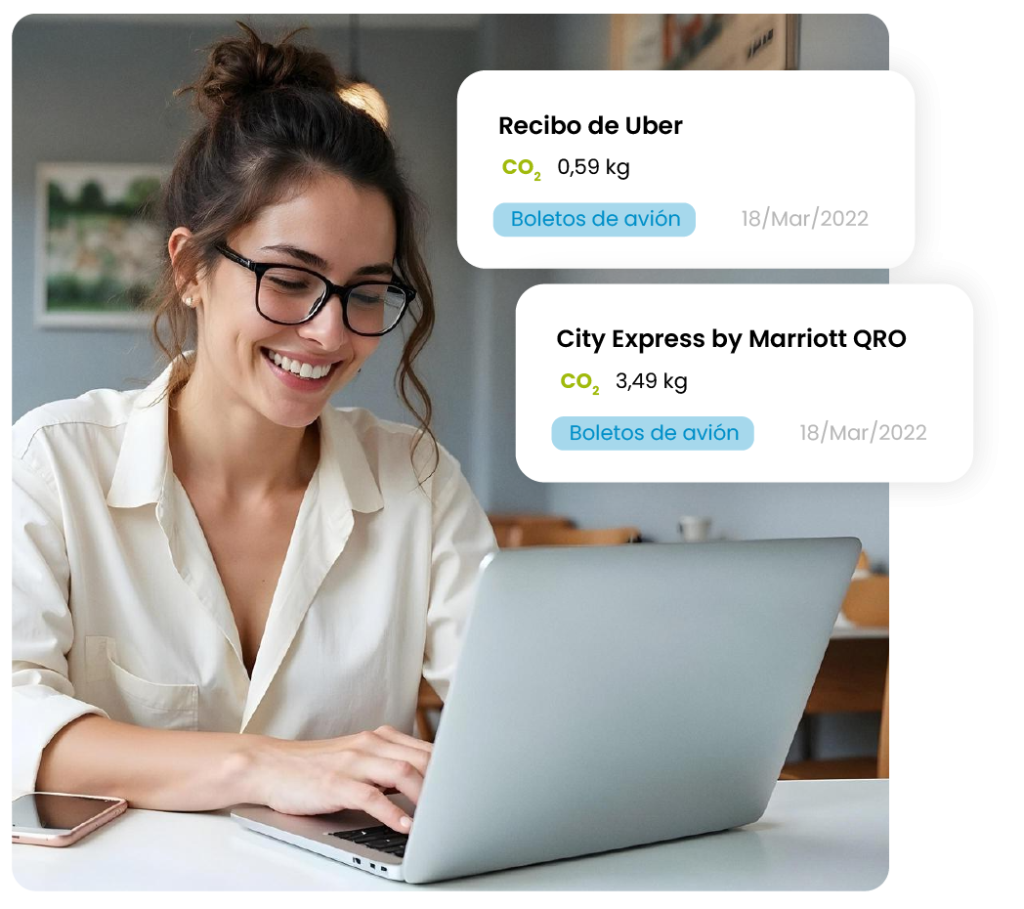
Conoce más sobre el módulo de emisiones de CO₂ de Control de Gastos, facilita la emisión de reportes con datos rastreables y medibles.
Preguntas frecuentes sobre sostenibilidad en empresas
¿Qué es la sostenibilidad en empresas?
La sostenibilidad en empresas consiste en incorporar aspectos ambientales, sociales y de gobernanza a la gestión y toma de decisiones de una organización. Para que pueda medirse, requiere indicadores, responsables, información trazable y mecanismos que permitan evaluar resultados, además de los reportes que correspondan.
¿Todas las empresas en México están obligadas a presentar reportes de sostenibilidad?
No. No existe una única obligación de reporte de sostenibilidad aplicable de la misma manera a todas las empresas mexicanas. Existen requerimientos específicos dependiendo de la actividad, características y régimen de la organización. Por ejemplo, el RENE establece condiciones y un umbral de emisiones para los establecimientos sujetos a reporte, mientras que la CNBV regula obligaciones específicas para determinadas emisoras.
¿Para qué sirve un reporte de sostenibilidad?
Permite estructurar y comunicar información relevante sobre aspectos ambientales, sociales y de gobernanza. También obliga a la organización a identificar indicadores, responsables, fuentes de información y controles, por lo que su utilidad puede extenderse a la gestión interna y la toma de decisiones.
¿Qué relación existe entre sostenibilidad en empresas y emisiones de CO₂?
Las emisiones de gases de efecto invernadero constituyen uno de los componentes ambientales que determinadas organizaciones necesitan medir y reportar. Su cálculo requiere identificar las actividades correspondientes, disponer de datos adecuados y aplicar una metodología de cuantificación apropiada.
¿Los viajes de negocio pueden formar parte de la medición de sostenibilidad?
Sí. La movilidad corporativa puede generar emisiones que formen parte del análisis ambiental de una organización, dependiendo del alcance y metodología utilizados. Los datos relacionados con los viajes pueden originarse en procesos administrativos como la gestión de gastos, aunque el cálculo de emisiones requiere información y criterios adicionales.
¿Un software de control de gastos puede ayudar con la medición de emisiones?
Algunas plataformas incorporan capacidades relacionadas con emisiones. Control de Gastos de Focaltec contempla el cálculo de emisiones de CO₂ asociado a gastos y viajes corporativos. Al evaluar esta funcionalidad es importante revisar qué datos utiliza, la metodología aplicada, la trazabilidad disponible y el alcance requerido por la empresa.