
Los viáticos deducibles en el extranjero son gastos de viaje relacionados con la actividad del negocio que cumplen los requisitos fiscales aplicables en México. Para deducirlos, la empresa debe contar con documentación comprobatoria, respetar los límites por concepto y revisar las condiciones de pago, registro contable y conversión de moneda.
Para quien revisa gastos, el reto es identificar si la evidencia permite evaluar la deducción o requiere correcciones. Un recibo de hotel, un cargo bancario y una autorización interna aportan información distinta y deben revisarse en conjunto.
Esta guía explica los requisitos y límites aplicables a los viajes internacionales de empresas que tributan en el Título II de la Ley del Impuesto sobre la Renta (LISR), así como los documentos y criterios que Contabilidad debe revisar.
Puntos clave sobre viáticos deducibles en el extranjero
- Distancia y vínculo laboral: El viaje debe realizarse a más de 50 kilómetros del centro de trabajo habitual (Art. 57 RLISR) y corresponder a personal con relación laboral o servicios profesionales indispensables para el negocio.
- Límites por concepto: la LISR contempla hasta $1,500 diarios por beneficiario en alimentación, $3,850 diarios en hospedaje y $850 diarios para uso o goce temporal de automóviles y gastos relacionados. Su aplicación requiere cumplir las condiciones documentales de cada concepto.
- Comprobantes sin CFDI (Regla 2.7.1.14 RMF 2026): Comprobantes extranjeros: los documentos emitidos por residentes en el extranjero sin establecimiento permanente en México pueden respaldar la deducción cuando cumplen la regla 2.7.1.14 de la RMF 2026. Tener un comprobante completo no sustituye los demás requisitos fiscales del gasto.
- Medios de pago: por regla general, los gastos superiores a $2,000 requieren medios autorizados por la LISR. Si la alimentación se acompaña únicamente con documentación del transporte, debe pagarse con tarjeta de crédito de la persona que viaja.
- Tipo de cambio: para determinar contribuciones, se considera el de adquisición de la moneda. Si no hubo adquisición, se aplica el publicado por Banco de México en el DOF el día anterior a la causación, conforme al artículo 20 del CFF.
¿Qué condiciones debe cumplir un viaje en el extranjero para ser deducible en México?
Los artículos 27 y 28, fracción V, de la LISR contemplan indispensabilidad, documentación y condiciones del gasto. El beneficiario debe tener relación laboral con el contribuyente o prestarle servicios profesionales.
Además, el artículo 57 del Reglamento de la LISR exige el desplazamiento fuera de la faja de 50 kilómetros que circunda al establecimiento donde normalmente presta sus servicios el beneficiario. Viajar a otro país no elimina esta revisión, especialmente en zonas fronterizas.
El Reglamento también prevé una relación de gastos acompañada de comprobantes y remite a las reglas del SAT para los expedidos en el extranjero.
Como recomendación documental, conserva evidencia que explique el propósito del viaje: una agenda de trabajo, visita a un cliente, participación en una actividad profesional o atención de un proyecto. Selecciona documentos pertinentes a la operación; no se trata de reunir archivos sin relación con el gasto.
Para revisar el marco general, consulta los requisitos para deducir viáticos en México.
¿Qué datos debe tener el comprobante extranjero para ser deducible?
El comprobante extranjero debe identificar al emisor y al receptor, señalar lugar y fecha de expedición, describir los bienes o servicios e incluir el valor unitario y el importe total. Cumplir estos datos permite respaldar la deducción, pero no sustituye los demás requisitos fiscales del gasto.
La regla 2.7.1.14 de la Resolución Miscelánea Fiscal para 2026 establece los requisitos para utilizar comprobantes emitidos por residentes en el extranjero sin establecimiento permanente en México, sin exigir que emitan un CFDI mexicano.
| Dato | Qué revisar |
|---|---|
| Emisor | Nombre o razón social, domicilio y, cuando corresponda, número de identificación fiscal o equivalente. |
| Expedición | Lugar y fecha de emisión. |
| Receptor | RFC y nombre o razón social de la persona a cuyo favor se expide. |
| Conceptos | Cantidad, unidad de medida y descripción de los bienes, servicios o uso o goce amparados, conforme al artículo 29-A, fracción V, del CFF. |
| Importes | Valor unitario expresado en número e importe total en número o letra. |
La regla también contempla condiciones sobre impuestos para determinadas operaciones de bienes o uso o goce realizadas en territorio nacional. Deben revisarse según la operación, sin aplicarlas indiscriminadamente a todos los consumos fuera de México.
Antes de aceptar el documento, comprueba que sea legible, que los datos correspondan al receptor y que los conceptos e importes coincidan con el gasto reportado. Si falta información, solicita la corrección al emisor.
¿Cuáles son los límites de los viáticos deducibles en el extranjero?
Los límites dependen del concepto del gasto. El artículo 28, fracción V, de la LISR establece los siguientes importes en pesos mexicanos, sujetos al cumplimiento de los demás requisitos fiscales:
| Concepto | Límite | Condición específica |
|---|---|---|
| Alimentación | $1,500 diarios por beneficiario | Acompañar documentación de hospedaje o transporte. Si únicamente se acompaña transporte, pagar con tarjeta de crédito de la persona que viaja. |
| Hospedaje | $3,850 diarios | Acompañar documentación del transporte. |
| Uso o goce temporal de automóviles y gastos relacionados | $850 diarios | Acompañar documentación de hospedaje o transporte. |
| Transporte | Sin límite diario específico en esta fracción | Cumplir los demás requisitos aplicables. |
Estos límites fiscales no determinan cuánto debe autorizar o reembolsar la empresa. La política interna y el tratamiento fiscal deben revisarse por separado.
Ejemplo práctico: cómo calcular el importe deducible del viaje
Ejemplo hipotético: un colaborador realiza un viaje de trabajo de dos días al extranjero. Para ilustrar únicamente la aplicación de los límites, suponemos que los comprobantes, medios de pago, motivo empresarial y demás requisitos fiscales ya fueron revisados, y que se cuenta con la documentación del transporte.
Los importes están convertidos a pesos mexicanos conforme al criterio aplicable a cada operación.
| Día | Concepto | Gasto realizado | Límite diario aplicable | Importe deducible* | Excedente no deducible |
|---|---|---|---|---|---|
| 1 | Alimentación | $1,400 | $1,500 | $1,400 | $0 |
| 1 | Hospedaje | $3,600 | $3,850 | $3,600 | $0 |
| 2 | Alimentación | $1,800 | $1,500 | $1,500 | $300 |
| 2 | Hospedaje | $4,200 | $3,850 | $3,850 | $350 |
| Total | $11,000 | $10,350 | $650 |
*Importes ilustrativos sujetos al cumplimiento de todos los requisitos fiscales. El transporte se revisa por separado y no está incluido en estos totales.
La alimentación del segundo día supera el límite en $300 y el hospedaje en $350. Por ello, bajo los supuestos del ejemplo, se identifican $10,350 deducibles y $650 no deducibles por exceder los límites previstos en el artículo 28, fracción V, de la LISR.
Para facilitar la revisión, conserva separados el gasto realizado, el importe autorizado para reembolso y el tratamiento fiscal determinado por Contabilidad. Si la empresa autoriza cubrir los $11,000, esa aprobación debe documentarse sin modificar la clasificación del excedente.
¿A nombre de quién debe emitirse un comprobante de un gasto de viaje en el extranjero?
Si quien viaja presta servicios profesionales, el comprobante debe emitirse a nombre del contribuyente que deducirá el gasto. Si es un trabajador que presta servicios personales subordinados, puede emitirse a nombre del trabajador, conforme al artículo 57 del Reglamento de la LISR.
Para los comprobantes extranjeros, también deben revisarse los datos del receptor exigidos por la regla 2.7.1.14 de la Resolución Miscelánea Fiscal: RFC y nombre o razón social de la persona a cuyo favor se expide el documento. Esta revisión debe considerar la relación del beneficiario con la empresa.
Antes del viaje, Contabilidad debe indicar a quién se emitirán los comprobantes y proporcionar los datos correspondientes. Así, el colaborador podrá solicitarlos al establecimiento y detectar errores mientras todavía es posible pedir una corrección.
¿Cómo influye el medio de pago en los viáticos deducibles en el extranjero?
El medio de pago es uno de los requisitos para deducir los viáticos: por regla general, las erogaciones superiores a $2,000 deben pagarse mediante los medios autorizados por la LISR. Además, si la alimentación se respalda únicamente con documentación del transporte, su pago debe realizarse con tarjeta de crédito de la persona que viaja.
El artículo 27, fracción III, contempla medios como transferencia electrónica, cheque nominativo y tarjetas de crédito, débito o servicios, bajo las condiciones aplicables. Por eso, no basta con indicar que el gasto se pagó “con tarjeta”: también debe revisarse quién realizó el pago y si corresponde alguna condición específica.
Como control documental, conserva la evidencia del pago junto con el comprobante del establecimiento. El cargo bancario permite identificar la salida de recursos; la factura o recibo describe lo adquirido. Ambos documentos ayudan a relacionar el consumo con su pago.
Antes de viajar, acuerda con Contabilidad qué medios utilizar y cómo respaldar los gastos cubiertos por el colaborador. Pagar por un medio autorizado no sustituye los demás requisitos de deducción, como la documentación, la finalidad empresarial y los límites aplicables.
¿Qué tipo de cambio se debe utilizar para un gasto de viaje en el extranjero?
Para efectos fiscales, se considera el tipo de cambio al que se adquirió la moneda extranjera. Si no hubo adquisición, se utiliza el publicado por Banco de México en el Diario Oficial de la Federación el día anterior a aquel en que se causen las contribuciones, conforme al artículo 20 del Código Fiscal de la Federación.
Si ese día no hubo publicación, se aplica el último tipo de cambio publicado con anterioridad. Para monedas distintas del dólar estadounidense, el mismo artículo establece el cálculo de equivalencia correspondiente con apoyo en la tabla publicada por Banco de México.
Contabilidad debe determinar cómo aplica esta disposición a cada operación. Por ello, conviene distinguir entre la conversión utilizada para presupuestar el viaje, el importe que aparece en el cargo bancario y el cálculo empleado para efectos fiscales: pueden existir diferencias que requieren explicación.
Para respaldar la conversión, conserva:
- Monto y moneda originales.
- Fecha del gasto y del pago.
- Tipo de cambio aplicado, fecha y fuente.
- Importe resultante en pesos mexicanos.
- Explicación de las diferencias respecto del cargo bancario, cuando existan.
¿Qué revisar cuando la comprobación está incompleta?
La acción depende de qué falta. Conviene distinguir los problemas antes de devolver toda la comprobación:
| Situación | Revisión recomendada |
|---|---|
| El recibo no identifica al receptor | Solicitar al emisor los datos aplicables. |
| El documento del hotel reúne varios servicios | Pedir un desglose para clasificar los conceptos. |
| Solo se conserva el estado de cuenta | Solicitar el documento del establecimiento. |
| La conversión no tiene fuente identificable | Pedir el soporte y criterio utilizados. |
| Un consumo comprende a varias personas | Identificar beneficiarios y distribución para su evaluación. |
Una explicación interna puede ayudar a entender una incidencia, pero no corrige los datos que debe proporcionar el emisor. Conserva tanto la observación como la respuesta obtenida para que Contabilidad decida el tratamiento correspondiente.
¿Cómo ayuda Control de Gastos a documentar los viáticos en el extranjero?
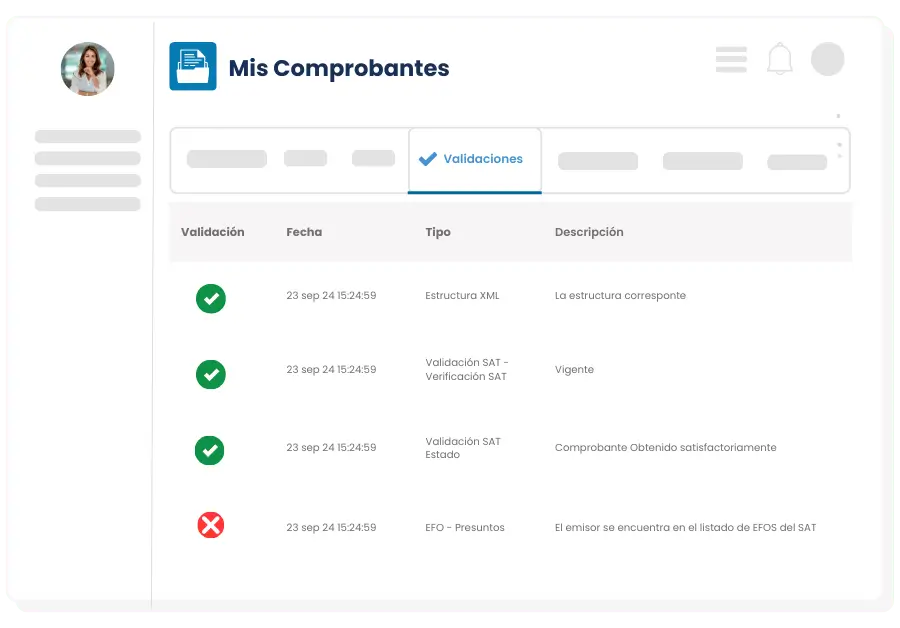
Control de Gastos de Focaltec permite registrar comprobantes de gastos realizados en el extranjero y elaborar reportes relacionados. También contempla políticas y responsables de autorización, según la configuración acordada.
Para el equipo contable, reunir los documentos en el reporte facilita su consulta y permite revisar la información presentada por el colaborador. El tratamiento fiscal permanece a cargo de la empresa: registrar un documento extranjero no equivale a validar un CFDI ante el SAT ni garantiza la deducción.
Al evaluar la solución, utiliza un ejemplo real de tu operación y revisa qué información, monedas y evidencias necesita tu equipo.
Hablar con un especialista de Control de Gastos para revisar el alcance del software en tu operación.
Preguntas frecuentes sobre viáticos deducibles en el extranjero
¿Qué hago si el establecimiento no puede corregir el recibo?
Conserva el documento y la respuesta del emisor, y remite la incidencia a Contabilidad. No completes los datos modificando tú mismo el comprobante.
¿Debo tratar todo lo comprado durante el viaje como viático?
Conviene separar los conceptos desde la revisión. Una compra de equipo, una actividad personal y una estancia de hotel requieren análisis distintos; agruparlos bajo una sola etiqueta dificulta determinar su tratamiento.
¿Si un gasto supera el límite diario, pierde toda la deducción?
No necesariamente. Puede deducirse hasta el límite aplicable al concepto, siempre que se cumplan los demás requisitos fiscales. El excedente debe identificarse por separado como no deducible, aunque la empresa haya autorizado reembolsar el gasto completo.
¿Puedo deducir un gasto en el extranjero si el proveedor no emite CFDI mexicano?
Sí, puede ser deducible con documentación extranjera que cumpla los requisitos aplicables. Para emisores residentes en el extranjero sin establecimiento permanente en México, revisa la regla 2.7.1.14 de la RMF: un recibo no debe rechazarse únicamente por carecer de XML, pero tampoco aceptarse sin revisar sus datos y las demás condiciones de deducción.
¿Los alimentos incluidos en la cuenta del hotel se consideran hospedaje?
No deben clasificarse automáticamente como hospedaje solo por aparecer en el mismo documento. Solicita el desglose de habitación, alimentación y otros servicios para que Contabilidad revise cada concepto con sus límites y requisitos correspondientes. La LISR establece condiciones diferentes para alimentación y hospedaje.

Revisa la documentación de tus gastos de viaje en el extranjero
Si tu equipo dedica parte del cierre a solicitar recibos y aclarar importes, revisa cómo está reuniendo la evidencia antes de evaluar cada deducción.
Conoce cómo Control de Gastos puede apoyar la recepción de comprobantes por viáticos en el extranjero y su consulta en reportes, de acuerdo con las necesidades de tu empresa.
Fuentes consultadas
- Ley del Impuesto sobre la Renta: artículos 27 y 28, fracción V.
- Reglamento de la Ley del Impuesto sobre la Renta: artículo 57.
- Código Fiscal de la Federación: artículos 20 y 29-A, fracción V.
- Resolución Miscelánea Fiscal para 2026: regla 2.7.1.14.
- Preguntas frecuentes de Control de Gastos.


