La fuga fiscal por la falta de facturación de tickets ocurre cuando una empresa realiza gastos, pero no obtiene oportunamente un CFDI válido para respaldarlos. Esto puede traducirse en gastos no deducibles, IVA que no puede acreditarse, retrabajo administrativo y menor control sobre el uso de los recursos.
En esta guía aprenderás a identificar cuántos tickets permanecen sin factura, estimar su posible impacto económico y fiscal, medir la tasa de conversión de tickets a CFDI e implementar controles para reducir comprobantes pendientes, errores de facturación y pérdidas asociadas al proceso de comprobación de gastos.
Índice de contenidos
Capítulo 1. El ticket no comprueba fiscalmente el gasto
1.2 Ejemplos de gastos de bajo monto y alta frecuencia
Capítulo 2. El verdadero soporte fiscal
2.2 Diferencia entre ticket, PDF, XML y CFDI vigente
2.3 Datos fiscales que deben validarse
2.4 Por qué el CFDI afecta la deducibilidad
2.5 Por qué el CFDI afecta el IVA acreditable
Capítulo 3. Identifica dónde falla el proceso
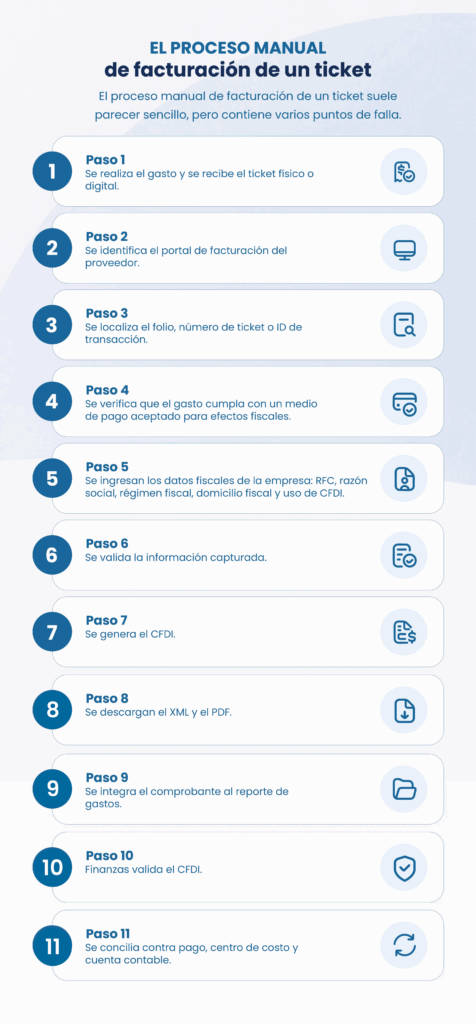
3.1 El proceso manual de facturación de un ticket
3.2 Riesgos operativos que convierten un ticket en una pérdida fiscal
Capítulo 4. Cómo calcular el costo de la fuga fiscal por tickets (Formulas y KPIs)
4.1 Fórmulas contables para medir la fuga de dinero por tickets
4.5 KPI: Tasa de Conversión Ticket → CFDI
Capítulo 5. Paso a paso para implementar un control interno de comprobación de gastos.
5.1 Paso 1. Definir políticas claras
5.2 Paso 2. Captura del ticket
5.4 Paso 4. Conciliación automática
5.5 Paso 5. Auditoría continua
Capítulo 6. Tecnología para sostener el control
6.1 La realidad operativa
6.2 El problema de la captura manual
6.3 OCR e inteligencia artificial
6.7 Tablero de control financiero
Capítulo 7. Control de Gastos Focaltec como mecanismo de control financiero
7.8 Funciones e impacto financiero
7.9 El KPI que la tecnología debe mejorar
Introducción
En muchas empresas, los tickets de gastos menores se consideran documentos simples: un comprobante de gasolina, una comida, una caseta, un estacionamiento o una compra urgente de papelería. Individualmente, estos montos pueden parecer irrelevantes. Sin embargo, cuando se acumulan cientos o miles de tickets al mes, dejan de ser un asunto administrativo menor y se convierten en una fuga fiscal, financiera y operativa.
El problema no es únicamente que exista un gasto. El problema aparece cuando ese gasto no se transforma en evidencia fiscal válida. Un ticket puede demostrar que aparentemente ocurrió una compra, pero no necesariamente permite defender la deducibilidad del gasto, acreditar el IVA, relacionar el pago con el movimiento bancario o comprobar la razón de negocio.
En México, la facturación no es solo un documento de soporte: es la evidencia fiscal que permite vincular el gasto con la empresa, el proveedor, el método de pago, el XML, el centro de costo y la razón de negocio. Por eso, un proceso manual basado en memoria, correos, carpetas compartidas o capturas tardías aumenta la probabilidad de errores, duplicidades, comprobantes faltantes y cancelados; en resumen, genera una carencia de facturación de tickets.
Capítulo 1. El ticket no comprueba fiscalmente el gasto
¿Qué es un ticket?
Un ticket es un comprobante comercial emitido por un establecimiento al momento de realizar una compra o pagar un servicio, su función principal es dejar constancia de que ocurrió una operación en el punto de venta. Normalmente contiene:
- Fecha.
- Hora.
- Sucursal.
- Folio.
- Descripción del consumo.
- Importe.
- Forma de pago.
Sin embargo, desde el punto de vista fiscal, el ticket es solo una evidencia inicial para solicitar la factura, identificar al proveedor, rastrear la operación y comprobar que el colaborador realizó un desembolso. Por sí solo, normalmente no reúne los requisitos fiscales necesarios para soportar la deducción del gasto o el acreditamiento del IVA.
El ticket documenta una compra; el CFDI documenta fiscalmente una operación.
Cuando el ticket se pierde, se deteriora, no se captura a tiempo o nunca se realiza el proceso de facturación de tickets, la empresa conserva la salida de dinero, pero puede perder la posibilidad de defender fiscalmente ese gasto.
Los tickets de $50, $80, $150 o $300 suelen parecer poco importantes. Pero cuando se acumulan durante semanas o meses, pueden representar una exposición relevante.
Ejemplos de gastos de bajo monto y alta frecuencia
| Tipo de gasto | Por qué representa riesgo |
|---|---|
| Gasolina | Alto volumen, requisitos de pago y trazabilidad. |
| Casetas | Muchos comprobantes pequeños y dispersos. |
| Estacionamientos | Tickets fáciles de perder o deteriorar. |
| Alimentos | Requieren justificación, participantes o razón de negocio. |
| Cafeterías | Alto volumen y baja percepción de riesgo. |
| OXXO y tiendas de conveniencia | Compras atomizadas, plazos variables y tickets pequeños. |
| Papelería y suministros | Pueden carecer de centro de costo o justificación. |
| Compras de emergencia | Se realizan fuera del proceso formal. |
Capítulo 2. El verdadero soporte fiscal
Qué es un CFDI
El CFDI, o Comprobante Fiscal Digital por Internet, es el documento fiscal electrónico que respalda una operación ante el SAT. A diferencia del ticket, el CFDI contiene datos fiscales estructurados, se timbra digitalmente, se emite bajo reglas técnicas oficiales y puede verificarse ante la autoridad fiscal.
El Código Fiscal de la Federación en sus articulos 29, 29-A establece que los comprobantes fiscales digitales deben cumplir requisitos específicos, como RFC, nombre o razón social, régimen fiscal, lugar y fecha de expedición, folio, sello digital, datos del receptor, código postal fiscal y uso fiscal del comprobante.
Para efectos de control fiscal, no basta con que el gasto haya ocurrido. Debe existir un CFDI válido que lo relacione correctamente con la empresa, el proveedor, el importe, el impuesto, la fecha, el método de pago y la razón de negocio.
Diferencia entre ticket, PDF, XML y CFDI vigente
Muchas empresas confunden “tener el PDF” con “tener la factura completa”. Sin embargo, el PDF es solo una representación visual. El XML es el archivo fiscal estructurado que permite validar técnicamente el comprobante.
| Documento | Qué demuestra | Limitación principal |
| Ticket | Que ocurrió una compra en un establecimiento. | Por sí solo, normalmente no cumple requisitos suficientes para deducibilidad o acreditamiento. |
| PDF del CFDI | Representación visual de la factura. | No sustituye la validación técnica del XML ni garantiza por sí solo la vigencia del comprobante. |
| XML del CFDI | Archivo fiscal estructurado y validable. | Debe estar correctamente emitido y vigente ante el SAT. |
| CFDI vigente | Comprobante fiscal activo y verificable. | Aun siendo vigente, debe tener razón de negocio, pago trazable y registro contable correcto. |
El ticket inicia el proceso; el XML lo soporta; la vigencia ante el SAT lo confirma; la contabilidad y la razón de negocio lo defienden.
Datos fiscales que deben validarse para la facturación de tickets
La deducibilidad no depende solo de “tener una factura”. Depende de que el CFDI esté correctamente emitido, sea verificable y se relacione con una operación real de la empresa.
Por qué el CFDI afecta la deducibilidad
Para personas morales, la deducción de gastos es relevante porque disminuye la base sobre la cual se determina el ISR. La Ley del ISR establece que las personas morales calculan el impuesto aplicando la tasa del 30% al resultado fiscal del ejercicio.
Pero no cualquier gasto registrado contablemente es automáticamente deducible. El artículo 27 de la Ley del ISR establece requisitos para las deducciones, entre ellos que sean estrictamente indispensables para la actividad del contribuyente, que estén amparadas con comprobante fiscal, que se registren en contabilidad y que, en ciertos casos, se paguen mediante medios bancarios o electrónicos.
Una empresa puede haber realizado el gasto, puede haberlo pagado y puede tener el ticket, pero si no cuenta con CFDI válido y documentación suficiente, el gasto puede perder fuerza como deducción fiscal.
Por qué el CFDI afecta el IVA acreditable
El CFDI también es relevante para el IVA. Para acreditar IVA, no basta con haberlo pagado al proveedor. El IVA debe estar correctamente trasladado, documentado, separado en el comprobante fiscal y efectivamente pagado, conforme a los requisitos fiscales aplicables.
Esto significa que, si un gasto no cuenta con CFDI válido o el comprobante no muestra correctamente el IVA trasladado, la empresa puede comprometer la recuperación de ese impuesto.
Sin CFDI válido, el acreditamiento del IVA puede quedar comprometido y convertirse en un costo real para la empresa.
Qué pasa si el CFDI no existe
Cuando el CFDI no existe, la empresa queda con una salida de efectivo, pero sin el documento fiscal que respalda plenamente la operación.
| Riesgo | Explicación |
|---|---|
| Riesgo de no deducibilidad | El gasto puede no cumplir el requisito de estar amparado con comprobante fiscal. |
| Riesgo de IVA no acreditable | El IVA pagado puede no recuperarse si no consta correctamente en comprobante fiscal. |
| Mayor costo real del gasto | El importe pagado permanece, pero se pierde el beneficio fiscal asociado. |
| Debilidad documental | La empresa tiene menos elementos para demostrar la operación en auditoría. |
| Retrabajo administrativo | Finanzas debe buscar tickets, solicitar facturas, contactar proveedores o pedir refacturación. |
| Cierres contables más lentos | Los gastos pendientes de CFDI retrasan conciliaciones y reportes. |
Cuando el proceso de facturación de tickets no se completa, el gasto no desaparece; el dinero ya salió de la empresa. En la práctica, esto significa que la organización conserva el costo operativo, pero puede perder el beneficio fiscal asociado a la deducción y al IVA acreditable.
Qué pasa si el CFDI está mal emitido
Un CFDI mal emitido puede ser casi tan riesgoso como no tener factura. El comprobante puede existir, pero no servir adecuadamente para respaldar el gasto si contiene datos incorrectos o inconsistentes.
| Error | Riesgo |
|---|---|
| RFC incorrecto | El CFDI no queda asociado correctamente a la empresa. |
| Razón social incorrecta | Puede generar rechazo o inconsistencias fiscales. |
| Código postal fiscal incorrecto | Puede impedir la emisión correcta o afectar la validez operativa del comprobante. |
| Régimen fiscal equivocado | Puede ser incompatible con el receptor. |
| Uso de CFDI incorrecto | Puede afectar la clasificación del gasto. |
| CFDI emitido a público en general | No respalda directamente el gasto de la empresa. |
| Forma de pago incorrecta | Dificulta la conciliación con bancos o tarjetas. |
| Concepto ambiguo o incorrecto | Debilita la razón de negocio. |
| IVA no desglosado | Compromete el acreditamiento del impuesto. |
El error más peligroso no siempre es la ausencia de un CFDI cuando se tiene un ticket; sino la falsa sensación de cumplimiento. Un CFDI emitido con datos incorrectos puede generar la impresión de que el gasto ya está documentado, cuando en realidad el comprobante no cumple adecuadamente su función fiscal, contable o de control interno.
La corrección no siempre depende de la empresa. Muchas veces requiere cancelar y sustituir el CFDI, contactar al proveedor, respetar plazos internos del emisor y conservar evidencia de la sustitución.
Qué pasa si el CFDI se cancela
Muchas empresas creen que el proceso termina cuando reciben la factura. No siempre es así. Un CFDI puede ser cancelado posteriormente por el proveedor.
El proceso de cancelación puede contemplar motivos específicos y, en ciertos casos, aceptación o rechazo por parte del receptor. Si la empresa no monitorea el estatus del comprobante, puede registrar, deducir o acreditar impuestos con base en un CFDI que ya no está vigente.
Por eso, la validación periódica debe formar parte del control interno. Verificacfdi, del SAT es la herramienta para para verificar comprobantes mediante folio fiscal, RFC emisor, RFC receptor o archivo XML.
Razón de negocio y evidencia complementaria
Un CFDI correcto no siempre basta si el gasto no tiene contexto. La empresa también debe poder explicar por qué se realizó el gasto y cómo se relaciona con su operación.
| Tipo de gasto | Evidencia complementaria recomendada |
|---|---|
| Alimentos | Motivo, participantes, cliente, proyecto o reunión. |
| Gasolina | Vehículo, ruta, colaborador y centro de costo. |
| Casetas | Ruta, visita, proyecto o servicio atendido. |
| Estacionamiento | Lugar visitado, motivo y área responsable. |
| Compras menores | Necesidad operativa, autorización y área solicitante. |
| Suministros | Centro de costo, responsable y uso esperado. |
El CFDI ayuda a acreditar fiscalmente la operación, siempre que cumpla requisitos y esté acompañado de soporte suficiente. La razón de negocio ayuda a demostrar por qué esa operación era necesaria para la empresa; completando el ciclo en el proceso de facturación de tickets.
Nota fiscal
El impacto fiscal por la falta de facturación de tickets puede variar según el tipo de gasto, régimen fiscal del contribuyente, forma de pago, requisitos específicos de deducibilidad, actividad de la empresa y documentación complementaria disponible. Las referencias a ISR e IVA en este documento tienen fines de control interno y estimación financiera, por lo que deben validarse con el área fiscal o asesor externo correspondiente.
Capítulo 3. Identifica dónde falla el proceso
Proceso manual de facturación de tickets
Riesgos operativos que convierten un ticket en una pérdida fiscal
| Riesgo | Qué ocurre | Señal de alerta | Control recomendado |
|---|---|---|---|
| 1. El ticket nunca se convierte en CFDI | El gasto existe, el dinero salió, pero nunca se obtiene factura. | Tickets con más de 72 horas sin CFDI. | Política de registro el mismo día y alertas automáticas. |
| 2. CFDI con datos incorrectos | La factura existe, pero contiene RFC, razón social, régimen fiscal, código postal o uso de CFDI incorrecto. | Alto volumen de cancelaciones o refacturaciones. | Catálogo fiscal precargado y datos fiscales oficiales para colaboradores. |
| 3. Gasto sin XML asociado | Existe ticket o PDF, pero no XML. | Gastos registrados sin XML almacenado. | Repositorio único y descarga automática de XML. |
| 4. Facturación extemporánea | El CFDI se obtiene después de la fecha ideal de control. | Facturas emitidas semanas después del ticket. | KPI de tiempo de conversión Ticket → CFDI. |
| 5. Ticket extraviado o ilegible | El ticket físico se pierde o se deteriora. | Tickets térmicos ilegibles. | Captura digital inmediata desde móvil. |
| 6. Duplicidad de gastos | Se registra el gasto con ticket y después con CFDI, o se entrega dos veces. | Mismo importe registrado más de una vez. | Identificador único por gasto desde su origen. |
| 7. Método de pago inconsistente | La forma de pago del CFDI no coincide con la evidencia financiera. | Gastos sin relación clara con banco o tarjeta. | Medios electrónicos y conciliación bancaria automática. |
| 8. CFDI cancelado por proveedor | La factura fue recibida y registrada, pero después se cancela. | Ausencia de validaciones periódicas. | Validación SAT recurrente. |
| 9. Gasto fuera de política | El gasto existe y está facturado, pero incumple reglas internas. | Alto porcentaje de excepciones o gastos fuera de política. | Políticas parametrizadas y validación previa al reembolso. |
| 10. Falta de justificación | Existe ticket y CFDI, pero no se explica por qué se realizó el gasto. | Gastos sin motivo, proyecto, descripción o evidencia. | Justificación obligatoria desde el registro. |
Capítulo 4. Cómo calcular el costo de la fuga fiscal por tickets (Formulas y KPIs)
Fórmulas contables para medir la fuga de dinero por falta de facturación de tickets
La mayoría de las empresas sabe cuánto gasta, pero pocas conocen cuánto dinero dejan de recuperar cuando los tickets no se convierten en CFDI válidos.
Por eso, Finanzas y Contraloría deben medir no solo el gasto, sino la calidad fiscal del gasto. Si el ticket no se transforma en un CFDI válido, correctamente emitido, con XML disponible y vigente ante el SAT, la empresa puede comprometer dos beneficios fiscales relevantes: la deducibilidad para ISR y el acreditamiento del IVA.
Las siguientes fórmulas permiten estimar la fuga financiera generada por tickets que no se convierten en CFDI válidos.
Perfil de la empresa
| Dato | Supuesto |
|---|---|
| Número de colaboradores | 250 |
| Colaboradores que generan gastos | 80 |
| Tickets promedio por colaborador al mes | 10 |
| Tickets mensuales | 800 |
| Tickets anuales | 9,600 |
| Ticket promedio | $80 MXN |
| Tasa de conversión Ticket → CFDI | 82% |
| Tickets sin CFDI | 18% |
Nota metodológica
Las cifras presentadas en esta sección son estimaciones financieras para fines de control interno. No representan una determinación fiscal definitiva ni una sanción automática.
Para el ejemplo se asume que la empresa es persona moral, que los tickets corresponden a gastos relacionados con la operación, que el ticket promedio representa el monto total pagado con IVA incluido y que los gastos están gravados a la tasa general del 16%. Por ello, el IVA incluido se separa mediante la fórmula:
El impacto en ISR se estima sobre la base del gasto sin IVA, aplicando una tasa de referencia del 30%. El IVA acreditable potencialmente perdido se calcula como el IVA incluido dentro del monto total.
En la práctica, el cálculo debe ajustarse cuando existan gastos a tasa 0%, exentos, parcialmente deducibles, actividades con IVA parcialmente acreditable, propinas, IEPS, combustibles, pagos en efectivo, requisitos específicos de deducibilidad o criterios particulares del área fiscal.
Nomenclatura utilizada
| Nomenclatura | Significado |
|---|---|
| TTC | Total de tickets capturados o recibidos. |
| TCFDI | Tickets con CFDI válido. |
| TSCFDI | Tickets sin CFDI válido. |
| TP | Ticket promedio. |
| MTSCFDI | Monto total de tickets sin CFDI válido. |
| IVAPP | IVA acreditable potencialmente perdido. |
| BSG | Base estimada del gasto sin IVA. |
| CFND | Costo fiscal por no deducibilidad. |
| CFT | Costo fiscal total. |
| CCA | Costo de carga administrativa. |
| CTP | Costo total del problema. |
KPI 1: Tasa de Conversión de Facturación de Tickets
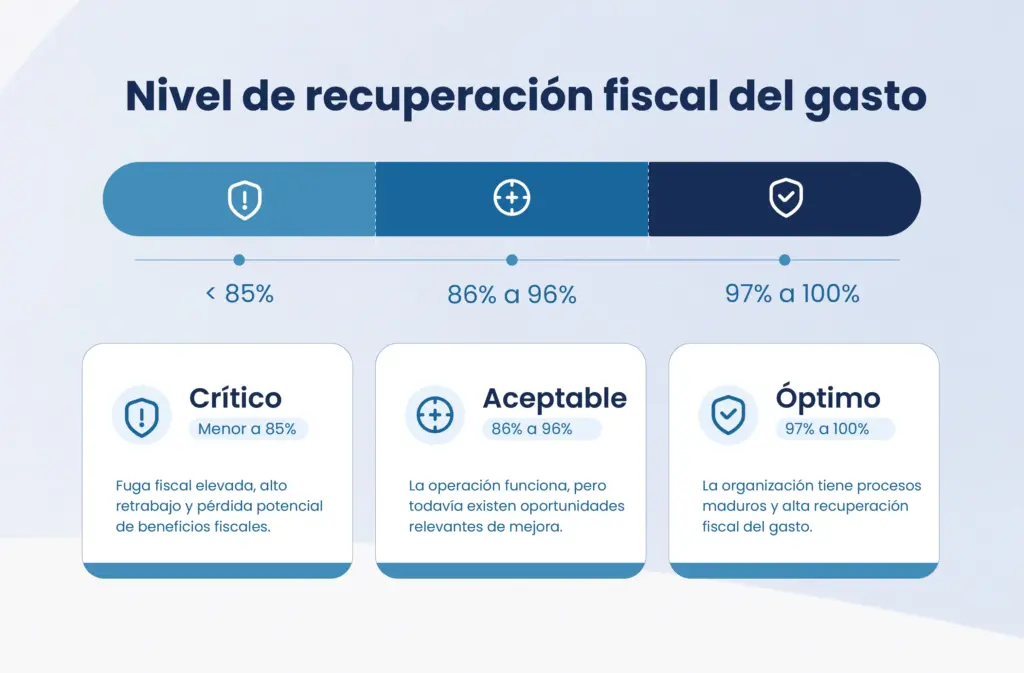
Este indicador mide la capacidad de una organización para completar el proceso de facturación de tickets. Ayuda a medir qué porcentaje de los tickets recibidos realmente termina respaldado por una factura fiscalmente útil para la empresa.
Fórmula:
Ejemplo
| Concepto | Cálculo | Resultado |
|---|---|---|
| Tickets anuales | 800 x 12 | 9,600 |
| Tickets convertidos en CFDI | 9,600 x 82% | 7,872 |
| Tickets sin CFDI válido | 9,600 – 7,872 | 1,728 |
| Tasa de conversión | 7,872 / 9,600 x 100 | 82% |
El 82% de los tickets termino en un CFDI válido. Esto significa que el 18% de los tickets no generó una factura válida.
KPI 2: Monto total de tickets sin CFDI válido
Este cálculo permite estimar cuánto dinero fue desembolsado en tickets que no cuentan con CFDI válido.
Fórmula:
Ejemplo
MTSCFDI = 1,728 x $80 = $138,240 MXN
Interpretación
Aunque el ticket promedio sea bajo, la acumulación anual genera una exposición financiera relevante. La empresa desembolsó $138,240 MXN en gastos que podrían no cumplir con todos los requisitos documentales necesarios para respaldar adecuadamente la deducibilidad del gasto y el acreditamiento del IVA.
KPI 3: Separación del IVA incluido en el monto total
En esta metodología se asume que los $138,240 MXN representan el total pagado por la empresa o por sus colaboradores. Es decir, el monto ya incluye IVA cuando el gasto corresponde a operaciones gravadas a tasa 16%.
Por lo tanto, no debe calcularse el IVA multiplicando directamente $138,240 x 16%, porque eso supondría que $138,240 es una base antes de IVA.
Fórmula
Ejemplo
IVA incluido estimado = $138,240 x 16 / 116 = $19,067.59 MXN
Interpretación
Dentro de los $138,240 MXN de tickets sin CFDI válido, aproximadamente $19,067.59 MXN corresponden a IVA incluido.
Ese monto representa el IVA acreditable potencialmente perdido si la empresa no cuenta con CFDI válido, XML y soporte fiscal suficiente para acreditarlo.
KPI 4: Base estimada del gasto sin IVA
Una vez separado el IVA incluido, es posible estimar la base del gasto. Esta base es relevante porque el impacto por deducibilidad para ISR debe estimarse sobre el gasto antes de IVA, no sobre el monto total que ya incluye impuesto.
Fórmula
Ejemplo
BSG = $138,240 – $19,067.59 = $119,172.41 MXN
Interpretación
De los $138,240 MXN desembolsados en tickets sin CFDI válido:
- $119,172.41 MXN corresponden a la base estimada del gasto.
- $19,067.59 MXN corresponden al IVA incluido estimado.
Esta separación permite calcular de forma más precisa el impacto potencial en ISR e IVA.
KPI 5: Costo Fiscal por No Deducibilidad (CFND)
Esta fórmula estima el beneficio fiscal potencial que la empresa podría dejar de aprovechar en ISR cuando los gastos no cuentan con CFDI válido.
Para personas morales, la Ley del ISR establece una tasa de 30% sobre el resultado fiscal del ejercicio.
Fórmula
Ejemplo
CFND = $119,172.41 x 30% = $35,751.72 MXN
Interpretación
La empresa ya desembolsó $138,240 MXN. Sin embargo, si esos gastos no pueden defenderse como deducibles por falta de facturación de tickets, podría dejar de aprovechar un beneficio fiscal estimado de $35,751.72 MXN por ISR.
Esto no significa que el SAT cobrará exactamente esa cantidad. Significa que ese es el beneficio fiscal aproximado que la empresa podría perder si el gasto no cumple con los requisitos documentales para su deducción.
KPI 6: IVA Acreditable Potencialmente Perdido (IVAPP)
La segunda pérdida suele ser menos visible. El IVA puede comprometerse cuando el gasto no cuenta con CFDI válido o cuando el impuesto no consta correctamente por separado en un comprobante fiscal.
Para acreditar IVA, no basta con haberlo pagado al proveedor. El impuesto debe estar correctamente trasladado, documentado, separado en el comprobante fiscal y efectivamente pagado.
Fórmula
Ejemplo
IVAPP = $138,240 x 16 / 116 = $19,067.59 MXN
Interpretación
La organización pagó un total de $138,240 MXN en tickets sin CFDI válido. Dentro de ese monto, aproximadamente $19,067.59 MXN corresponden a IVA incluido.
Sin CFDI válido, el acreditamiento del IVA puede quedar comprometido y convertirse en un costo real para la empresa.
KPI 7: Costo Fiscal Total (CFT)
El costo fiscal total mide el impacto combinado de:
- ISR potencialmente no aprovechado por falta de deducibilidad.
- IVA acreditable potencialmente perdido.
Fórmula
Ejemplo
| Concepto | Resultado |
|---|---|
| Costo Fiscal por No Deducibilidad (CFND) | $35,751.72 |
| IVA Acreditable Potencialmente Perdido (IVAPP) | $19,067.59 |
| Costo Fiscal Total (CFT) | $54,819.31 |
Interpretación
Por no convertir oportunamente los tickets en CFDI válidos, la empresa podría dejar de aprovechar beneficios fiscales por aproximadamente $54,819.31 MXN.
Este monto no representa una multa ni un impuesto determinado por la autoridad. Es una estimación financiera del beneficio fiscal que podría perderse por falta de soporte documental.
KPI 8: Costo de la Carga Administrativa (CCA)
Existe una tercera pérdida, regularmente la más ignorada: el tiempo.
Calcular cuánto dinero invierte la organización en perseguir documentos faltantes, corregir errores y realizar conciliaciones manuales es importante, pues la pérdida no es únicamente fiscal por la falta de facturación de tickets; también es operativa.
Cada mes, el área de Finanzas puede perseguir:
- Tickets.
- Facturas.
- XML.
- Correcciones.
- Evidencia complementaria.
Horas que podrían utilizarse para análisis financiero terminan dedicadas a tareas administrativas.
Fórmulas
Ejemplo
| Dato | Supuesto |
|---|---|
| Persona responsable | Auxiliar contable |
| Tiempo dedicado | 8 horas semanales |
| Costo promedio | $250 por hora |
| Horas mensuales | 32 |
| Horas anuales | 416 |
| Cálculo | Resultado |
|---|---|
| 32 horas x $250 | $8,000 mensuales |
| 416 horas x $250 | $104,000 anuales |
Interpretación
La empresa destina $104,000 MXN anuales únicamente para perseguir tickets, facturas, XML y correcciones documentales. Es un costo oculto que rara vez aparece en los análisis financieros.
KPI 9: Costo Total del Problema (CTP)
Esta es la métrica que Dirección Financiera debería monitorear, porque integra el impacto fiscal y operativo.
Fórmula
Ejemplo
| Concepto | Resultado |
|---|---|
| Costo Fiscal por No Deducibilidad (CFND) | $35,751.72 |
| IVA Acreditable Potencialmente Perdido (IVAPP) | $19,067.59 |
| Costo de la Carga Administrativa (CCA) | $104,000.00 |
| Costo Total del Problema (CTP) | $158,819.31 |
Cálculo
Interpretación
La empresa no está perdiendo dinero porque los tickets sean de montos altos. Está perdiendo dinero porque son muchos, porque no todos se convierten en CFDI válidos y porque el proceso exige tiempo administrativo para perseguir, corregir y recuperar documentación.
En este ejemplo, $138,240 MXN en tickets sin CFDI válido pueden generar un impacto total estimado de $158,819.31 MXN al considerar:
- ISR potencialmente no aprovechado.
- IVA acreditable potencialmente perdido.
- Carga administrativa anual.
Tabla resumen del caso
| Concepto | Cálculo | Resultado |
|---|---|---|
| Tickets anuales | 800 x 12 | 9,600 |
| Tickets convertidos en CFDI | 9,600 x 82% | 7,872 |
| Tickets sin CFDI válido | 9,600 – 7,872 | 1,728 |
| Monto total sin CFDI válido (MTSCFDI) | 1,728 x $80 | $138,240.00 |
| IVA incluido estimado (IVAPP) | $138,240 x 16 / 116 | $19,067.59 |
| Base estimada del gasto sin IVA (BSG) | $138,240 – $19,067.59 | $119,172.41 |
| Costo Fiscal por No Deducibilidad (CFND) | $119,172.41 x 30% | $35,751.72 |
| Costo Fiscal Total (CFT) | $35,751.72 + $19,067.59 | $54,819.31 |
| Costo de la Carga Administrativa (CCA) | 416 x $250 | $104,000.00 |
| Costo Total del Problema (CTP) | $54,819.31 + $104,000 | $158,819.31 |
Descarga la calculadora en Excel sobre la pérdida fiscal en tickets para adaptarla a tu proceso.
Capítulo 5. Paso a paso para implementar un control interno de comprobación de gastos.
El problema no es tecnológico
La mayoría de las organizaciones cree que el problema de la falta de facturación de tickets se resuelve comprando una herramienta. La realidad es distinta.
Antes de hablar de tecnología, es necesario construir un sistema de control, porque incluso la mejor plataforma fracasa cuando la empresa no tiene reglas claras.
La pérdida fiscal no comienza cuando falta un CFDI. Comienza cuando no existe un proceso que obligue a convertir cada gasto en evidencia fiscal válida.
Paso 1. Definir políticas claras
Toda organización debe definir reglas simples y consecuencias operativas claras.
Preguntas mínimas:
- ¿Cuánto tiempo tiene un colaborador para registrar un gasto?
- ¿Cuánto tiempo tiene para obtener el CFDI?
- ¿Qué gastos son aceptables?
- ¿Qué gastos requieren autorización especial?
- ¿Qué gastos no son reembolsables?
- ¿Qué sucede si el gasto no cuenta con CFDI?
- ¿Qué evidencia adicional debe anexarse?
- ¿Qué medios de pago están permitidos?
- ¿Qué reglas aplican para combustible, viáticos, alimentos y caja chica?
Tips para definir políticas en la gestión de tickets
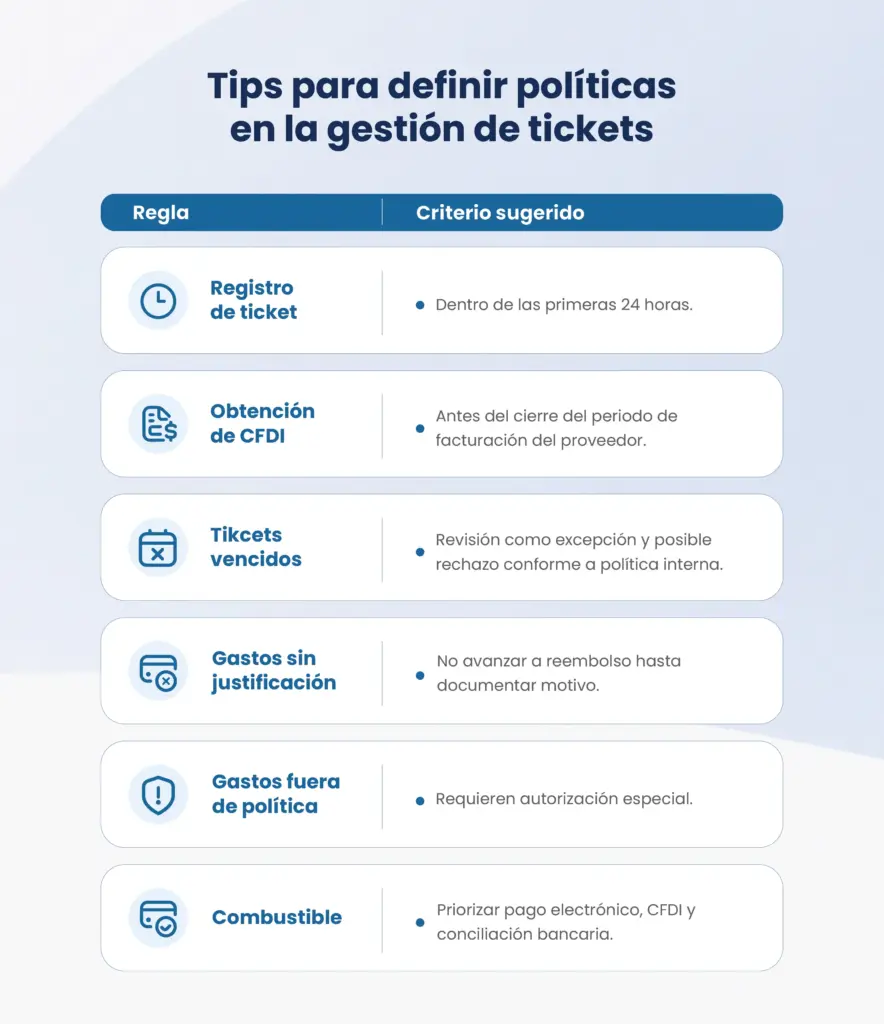
Nota para combustible
Los gastos de combustible requieren especial cuidado porque su deducibilidad está sujeta a requisitos específicos de forma de pago, CFDI y datos del proveedor. Por ello, deben tratarse como una categoría de riesgo crítico dentro de la política de gastos.
Paso 2. Captura del ticket
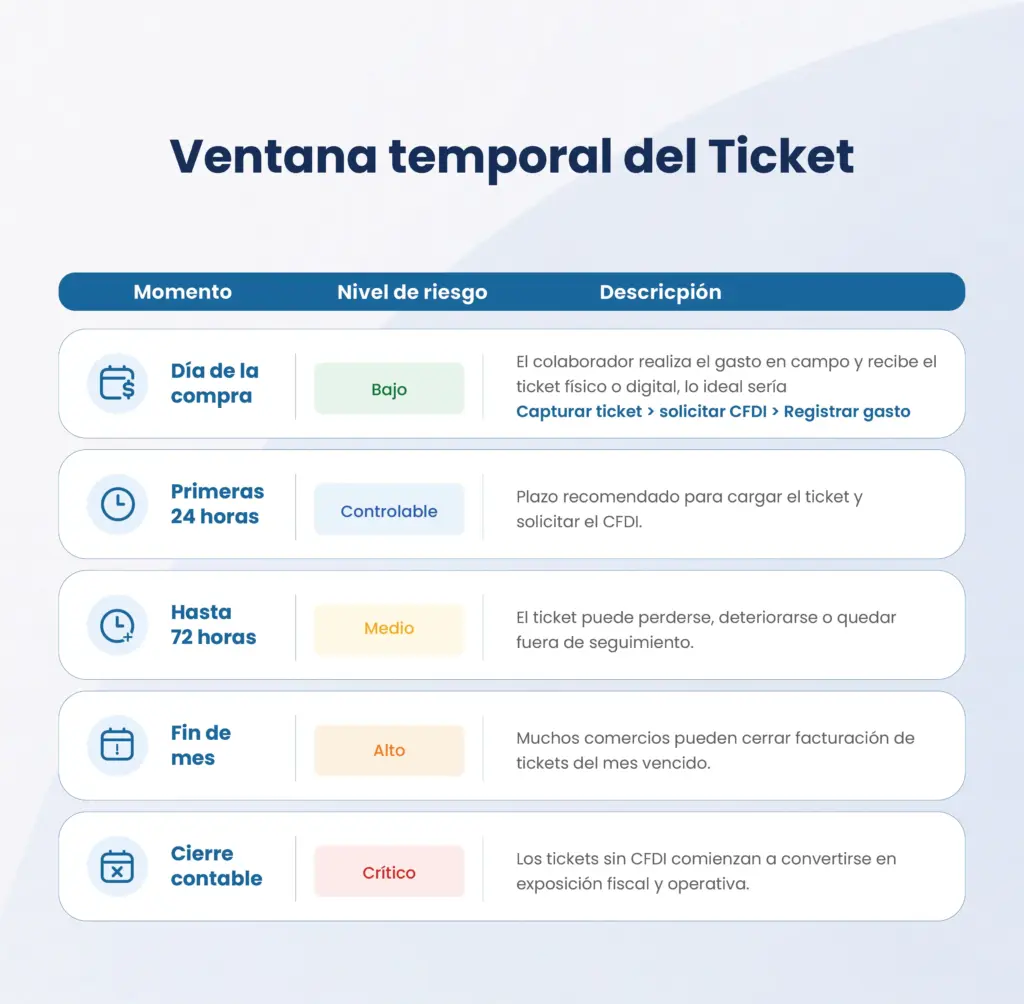
El mayor enemigo del cumplimiento fiscal es el tiempo. Cada hora que pasa aumenta la probabilidad de pérdida, deterioro, olvido o vencimiento de la ventana de facturación de tickets.
La regla operativa debe ser:
Capturar el ticket el mismo día de la compra, idealmente dentro de las primeras 24 horas.
Ventana temporal del Ticket
Hallazgo relevante para Finanzas
La mayoría de las empresas cree que el riesgo está en los gastos grandes:
- Boletos de avión.
- Hospedajes.
- Proyectos especiales.
Sin embargo, el mayor volumen de tickets que nunca se facturan suele concentrarse en:
- OXXO.
- Gasolineras.
- Estacionamientos.
- Casetas.
- Restaurantes.
- Cafeterías.
- Compras de emergencia.
Son gastos de bajo importe individual, pero de alta frecuencia. Por esa razón, los tickets de $50, $80 o $150 pueden generar más pérdidas acumuladas que una factura de hotel de $5,000 si no se controlan adecuadamente.
Paso 3. Validación fiscal
La empresa debe validar cada CFDI antes de integrarlo al reporte de gastos o a contabilidad.
| Validación | Pregunta de control |
|---|---|
| RFC receptor | ¿Corresponde a la empresa? |
| Razón social | ¿Coincide con la constancia fiscal? |
| Código postal | ¿Es el domicilio fiscal correcto? |
| Régimen fiscal | ¿Es compatible con la empresa? |
| Uso de CFDI | ¿Corresponde al gasto? |
| XML | ¿Está descargado y almacenado? |
| Estatus SAT | ¿El CFDI está vigente? |
| Importe | ¿Coincide con ticket y pago? |
| IVA | ¿Está correctamente desglosado cuando aplica? |
| Forma de pago | ¿Coincide con banco, tarjeta o evidencia financiera? |
| Razón de negocio | ¿Está documentada? |
| Centro de costo | ¿Está asignado? |
Paso 4. Conciliación automática
Uno de los mayores errores es administrar gastos de forma aislada.
La organización debe poder relacionar:
Ticket → CFDI → XML → movimiento bancario → centro de costo → cuenta contable → razón de negocio
Cuando uno de estos elementos falta, aumenta el riesgo.
La conciliación debe demostrar:
- Que el gasto existió.
- Que fue pagado.
- Que fue autorizado.
- Que está relacionado con la operación.
- Que tiene soporte documental.
- Que el CFDI está vigente.
- Que no fue duplicado.
Paso 5. Auditoría continua
La mayoría de las empresas audita al final. Las organizaciones maduras auditan durante el proceso.
| Indicador | Qué mide |
|---|---|
| Tickets pendientes de CFDI | Riesgo documental abierto. |
| Tickets vencidos | Posible pérdida fiscal. |
| CFDI cancelados | Comprobantes que perdieron vigencia. |
| Gastos fuera de política | Reembolsos improcedentes o excepciones. |
| Tiempo Ticket → CFDI | Velocidad de conversión. |
| Tasa de Conversión Ticket → CFDI | Eficiencia fiscal del proceso. |
| Gastos sin XML | Debilidad documental. |
| Costo Total del Problema | Impacto financiero integral. |
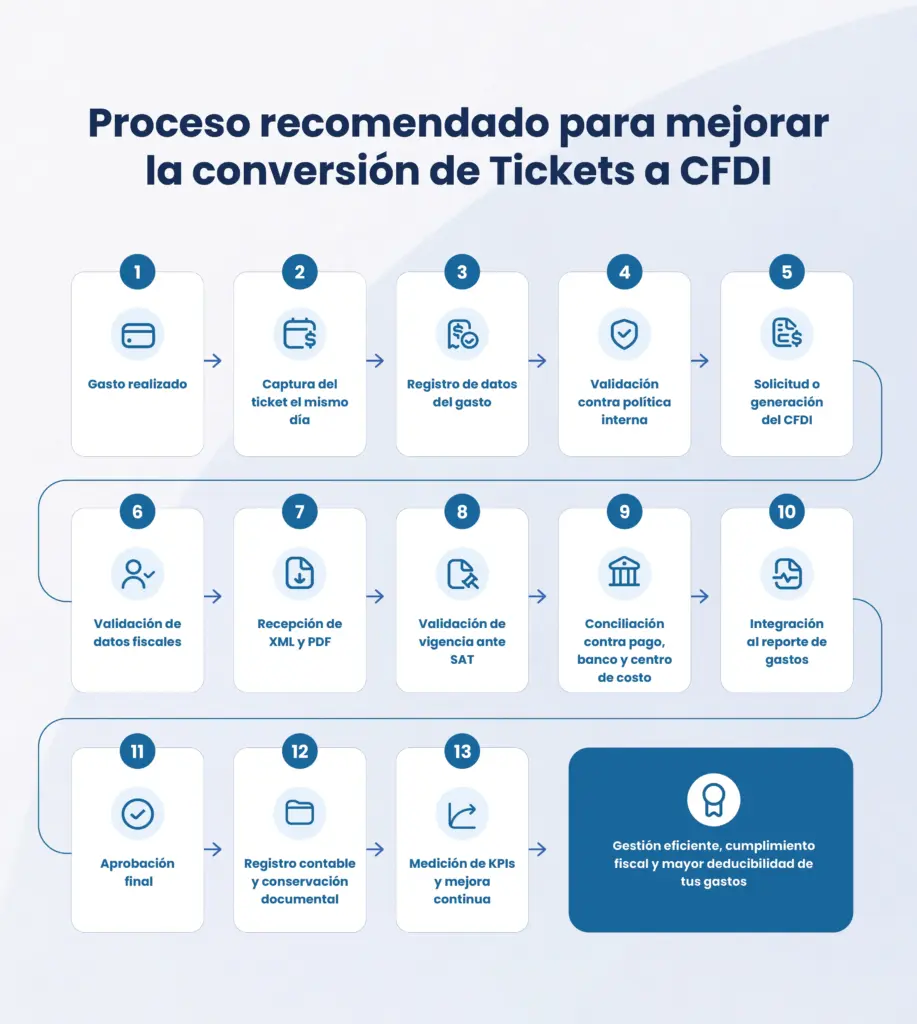
Proceso recomendado para mejorar la conversión de tickets a CFDI
Capítulo 6. Tecnología para sostener el control
La realidad operativa
Retomemos el ejemplo de la empresa dedicada a la distribución de materiales de seguridad:
- 250 colaboradores.
- 800 tickets mensuales.
- 9,600 tickets anuales.
Pretender administrar ese volumen mediante correos electrónicos, carpetas compartidas y Excel no es una estrategia sostenible. Es una fuente permanente de riesgo.
El problema de la captura manual
Cuando el proceso depende exclusivamente de personas, aparecen errores inevitables en la facturación de tickets:
- Tickets perdidos.
- Errores en la captura de datos.
- Tickets olvidados.
- Facturas extemporáneas.
- XML inexistentes.
- Información duplicada.
Cada error tiene un costo financiero.
OCR e inteligencia artificial
La captura inteligente permite leer automáticamente los datos principales para la facturación de tickets:
- Fecha.
- Comercio.
- Folio.
- Importe.
- Impuestos.
- Forma de pago.
- Datos necesarios para iniciar la facturación.
| Beneficio | Impacto |
|---|---|
| Menor captura manual | Reduce errores humanos. |
| Mayor velocidad | Mejora la conversión Ticket → CFDI. |
| Menos tickets perdidos | Disminuye la fuga documental. |
| Mejor trazabilidad | Relaciona ticket, CFDI, XML y reporte. |
| Menor carga administrativa | Reduce tiempo dedicado a perseguir documentos. |
Validación SAT
La tecnología debe permitir validar continuamente:
- Existencia del CFDI.
- Estatus vigente.
- Cancelaciones.
- Consistencia documental.
- Relación entre XML y datos del gasto.
Esto es importante porque recibir una factura no significa que el proceso esté cerrado. El CFDI puede cancelarse después, y si nadie lo monitorea, la deducción, el IVA acreditable y la evidencia documental pueden quedar comprometidos.
Integración ERP
Un gasto correctamente documentado debería fluir automáticamente hacia:
- ERP.
- Contabilidad.
- Tesorería.
- Reportes financieros.
- Cuentas por pagar.
- Control presupuestal.
El objetivo es evitar:
- Recaptura.
- Reprocesos.
- Errores manuales.
- Duplicidades.
- Retrasos de cierre.
- Reportes incompletos.
Tablero de control financiero
| KPI | Pregunta que responde |
|---|---|
| Tasa de Conversión Ticket → CFDI | ¿Qué porcentaje de tickets se convierte en CFDI válido? |
| Tickets pendientes | ¿Cuántos gastos siguen sin factura? |
| Tickets vencidos | ¿Cuántos podrían perder su ventana de facturación? |
| Monto sin CFDI | ¿Cuánto dinero está expuesto? |
| CFDI cancelados | ¿Cuántas facturas perdieron vigencia? |
| Gastos sin XML | ¿Cuántos gastos carecen de evidencia digital suficiente? |
| Gastos fuera de política | ¿Cuántos gastos requieren excepción o rechazo? |
| Costo Total del Problema | ¿Cuánto cuesta fiscal y operativamente la falla? |
Capítulo 7. Control de Gastos de Focaltec, Módulo: Obtención deTickets como mecanismo de control fiscal y financiero,
Desde una perspectiva de cumplimiento fiscal y control interno, una solución especializada debe ayudar a capturar, validar, conservar, reportar y reducir la fuga generada por la falta de facturación de tickets.
Flujo automatizado con control de gastos para la gestión de facturación de tickets
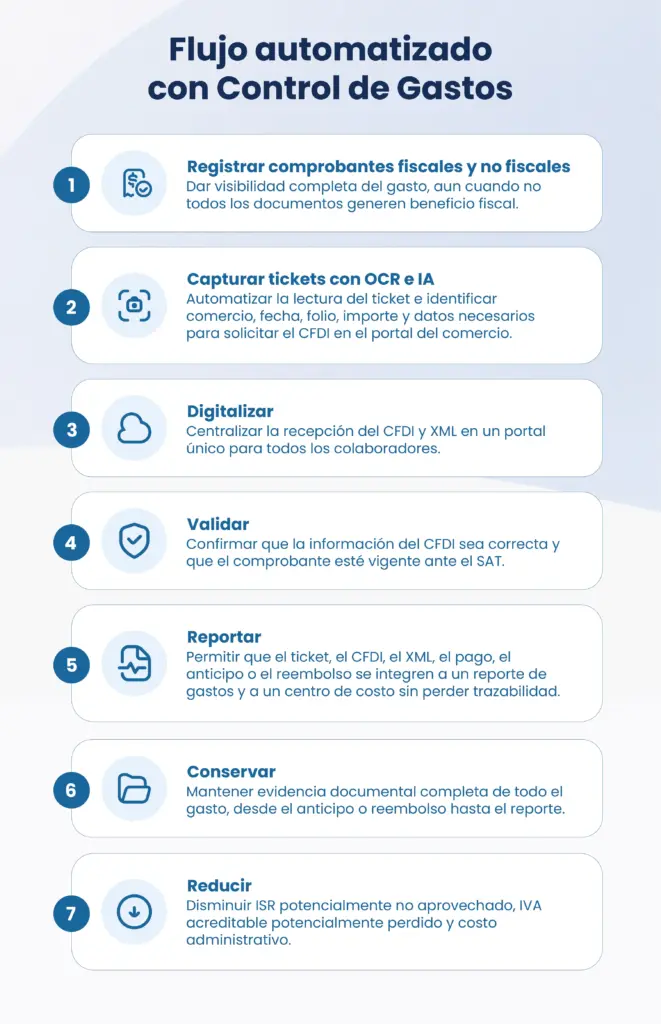
Funciones e impacto financiero en el proceso de facturación de tickets.
| Necesidad de control | Función esperada | Impacto financiero |
|---|---|---|
| Registrar gastos no deducibles | Permitir capturar comprobantes fiscales y no fiscales. | Da visibilidad completa del gasto, aunque no todos generen beneficio fiscal. |
| Automatizar lectura de datos | Identificar comercio, fecha, folio e importe. | Reduce captura manual y errores. |
| Solicitar CFDI | Dar seguimiento a la conversión del ticket. | Aumenta la tasa Ticket → CFDI. |
| Validar XML | Revisar que el comprobante exista y sea consistente. | Fortalece evidencia fiscal. |
| Verificar estatus SAT | Confirmar vigencia, detectar cancelaciones o proveedores en riesgo | Reduce exposición de CFDI con inconsistencias y proveedores EFOS |
| Integrar reporte de gastos | Unir ticket, CFDI, XML, pago y centro de costo. | Mejora trazabilidad. |
| Conservar evidencia | Centralizar documentos en repositorio único. | Facilita auditorías y revisiones. |
| Controlar política | Aplicar reglas, topes y autorizaciones. | Reduce gastos improcedentes. |
| Reportar KPIs | Medir conversión, pendientes, vencidos y costo total. | Da visibilidad a Dirección Financiera. |
El KPI que la tecnología debe mejorar
La verdadera pregunta no es:
¿Cuántos tickets procesa el sistema?
La pregunta correcta es:
¿Cuántos tickets logra convertir en beneficios fiscales recuperables?
Conclusión
La pérdida fiscal por falta de facturación de tickets no ocurre por un solo error, sino por la acumulación de pequeñas fallas: tickets que no se cargan, CFDI que no se emiten, XML que no se conservan, pagos que no se concilian y gastos que no se justifican.
Por separado, la falta de facturación de tickets parece irrelevante. En conjunto, representan una fuga financiera que afecta la deducibilidad, el IVA acreditable, la carga administrativa y la calidad del control interno.
La solución no consiste únicamente en comprar tecnología, sino en construir un sistema: políticas claras, captura oportuna, validación fiscal, conciliación automática, auditoría continua y medición financiera.
Cada ticket convertido correctamente en CFDI válido representa algo más que cumplimiento documental: representa dinero que la empresa puede defender, recuperar y controlar.
Preguntas frecuentes sobre la facturación de tickets
-
¿Qué es la fuga fiscal por tickets no facturados?
La fuga fiscal por falta de facturación de tickets es el beneficio fiscal que una empresa podría dejar de aprovechar cuando sus gastos no se convierten oportunamente en CFDI válidos. Aunque el dinero ya haya salido de la empresa, la falta de una factura correcta puede comprometer la deducibilidad del gasto, el acreditamiento del IVA y el respaldo documental de la operación.
-
¿Un ticket de compra es suficiente para deducir un gasto ante el SAT?
Por sí solo, un ticket de compra normalmente no es suficiente para respaldar la deducción fiscal de un gasto. El ticket acredita que aparentemente se realizó una compra, pero la empresa debe contar con un CFDI correctamente emitido, vigente ante el SAT, registrado en contabilidad y relacionado con una operación necesaria para el negocio
-
¿Cómo calcular cuánto dinero pierde una empresa por tickets sin factura?
Primero se debe identificar el número de tickets sin CFDI y multiplicarlo por el monto promedio de cada ticket. Después, puede estimarse el IVA incluido mediante la fórmula: monto total × 16 ÷ 116. Sobre la base sin IVA puede calcularse el impacto potencial en ISR. El resultado debe considerarse una estimación financiera y validarse con el área fiscal de la empresa.
-
¿Cómo afecta la falta de facturación de tickets al ISR y al IVA acreditable?
Los tickets no facturados pueden afectar el ISR porque un gasto sin CFDI válido podría no cumplir los requisitos necesarios para considerarse deducible. También pueden afectar el IVA acreditable, ya que el impuesto debe estar correctamente trasladado, desglosado, documentado en un comprobante fiscal y efectivamente pagado.
-
¿Qué diferencia existe entre un ticket, el PDF, el XML y un CFDI vigente?
El ticket es un comprobante comercial de la compra. El PDF es únicamente la representación visual de la factura. El XML es el archivo fiscal estructurado que permite validar técnicamente la información del comprobante. Un CFDI vigente es aquel que puede verificarse ante el SAT y que, además, debe estar correctamente emitido y relacionado con una operación real de la empresa.
-
¿Qué controles internos ayudan a reducir la falta de facturación de tickets?
Algunos controles efectivos son establecer plazos para registrar los tickets, capturarlos desde el momento de la compra, solicitar automáticamente la factura, validar los datos fiscales, almacenar el XML, verificar la vigencia del CFDI ante el SAT, conciliar el gasto con el medio de pago y monitorear la tasa de conversión de tickets a CFDI.
-
¿Cómo automatizar la facturación de tickets de gastos?
La facturación de tickets puede automatizarse mediante una plataforma de control de gastos que permita capturar el ticket desde un dispositivo móvil, extraer sus datos con OCR e inteligencia artificial, solicitar el CFDI al establecimiento, validar el XML ante el SAT, detectar errores o duplicidades y relacionar el comprobante con el reporte de gastos, la tarjeta corporativa y el sistema ERP.
-
¿Un ticket de gasolina o consumo es deducible sin CFDI en México?
No. Para que un gasto sea deducible ante el SAT (Art. 27 LISR), es obligatorio contar con el archivo XML del CFDI correspondiente. El ticket solo prueba la transacción comercial, no el cumplimiento fiscal.
-
¿Cuál es el plazo límite para facturar un ticket de gasto?
Fiscalmente, la factura debe emitirse dentro del mismo ejercicio fiscal en que se realizó el gasto. Sin embargo, comercialmente los proveedores suelen limitar la facturación al mismo mes o a plazos de 1 a 30 días.
Este KIT de Control Fiscal de Tickets incluye información clave para el control fiscal de tickets
✓ Calculadora en Excel para evaluar la perdida fiscal por tickets no facturados
✓ Guía referencial para solicitar CFDI en distintos comercios
✓ Checklist mínimo para la validación de un ticket a CFDI